Реклама приводит обращения, менеджеры работают, а какие вложения возвращаются деньгами — непонятно? Сквозная аналитика в маркетинге связывает расходы на рекламу с обращениями, продажами и оплатами. Вы видите, какие каналы дают бизнесу деньги, и можете обоснованно менять бюджет. Нужны данные о сделках, единые правила расчета и проверка отчета: сведений о посещениях сайта недостаточно.
Что сквозная аналитика дает собственнику
Обращений стало больше, а денег на счете не прибавилось — сквозная аналитика помогает проследить, откуда пришел покупатель, что купил и сколько заплатил. CRM (система учета клиентов и сделок) хранит историю продаж. Оплаты и возвраты показывают движение денег. Если добавить себестоимость и согласованные расходы, можно сравнить остаток от продаж разных каналов.
За общим числом заявок скрываются разные ситуации: одни не подходят бизнесу, на другие никто не ответил, по третьим покупатель еще выбирает подрядчика. Менеджеры заняты во всех случаях. Но до продажи эти обращения доходят по-разному.
У канала много обращений без сделок — проверьте, с чем приходят люди и как им отвечают. Покупки есть, но после расходов почти ничего не остается — разберите скидки, себестоимость и затраты на привлечение.
От причины зависит действие: отчет указывает участок проверки, а исправляют рекламу и работу с покупателями люди.
Выручка, маржинальный доход и прибыль — разные суммы. Маржинальный доход в статье — выручка за вычетом себестоимости и оговоренных переменных расходов, до маркетинга. Для итоговой прибыли нужно учесть остальные расходы бизнеса.
Большая сумма продаж не означает, что реклама выгодна.
Для меня результат маркетинга — прибыль бизнеса. Клики и заявки помогают понять, где она теряется.
Какое решение вы сейчас не можете принять без проверенных цифр? Начните с этого вопроса и собирайте отчет под него.
Где сквозная аналитика дополняет статистику сайта
Форму отправили — реклама привела покупателя? Пока нет: человек мог ошибиться номером, отказаться от заказа или обратиться повторно. Статистика сайта показывает посещения и действия на страницах, CRM — обращения и сделки, а сквозная аналитика соединяет их с расходами и деньгами, чтобы проследить путь до оплаты.
В Яндекс Метрике начните с источников посещений и целей (действий, которые считаете полезными). Сопоставьте, какие переходы заканчиваются обращением. Это поможет найти страницы и источники, требующие внимания, но не расскажет, чем закончились переговоры.
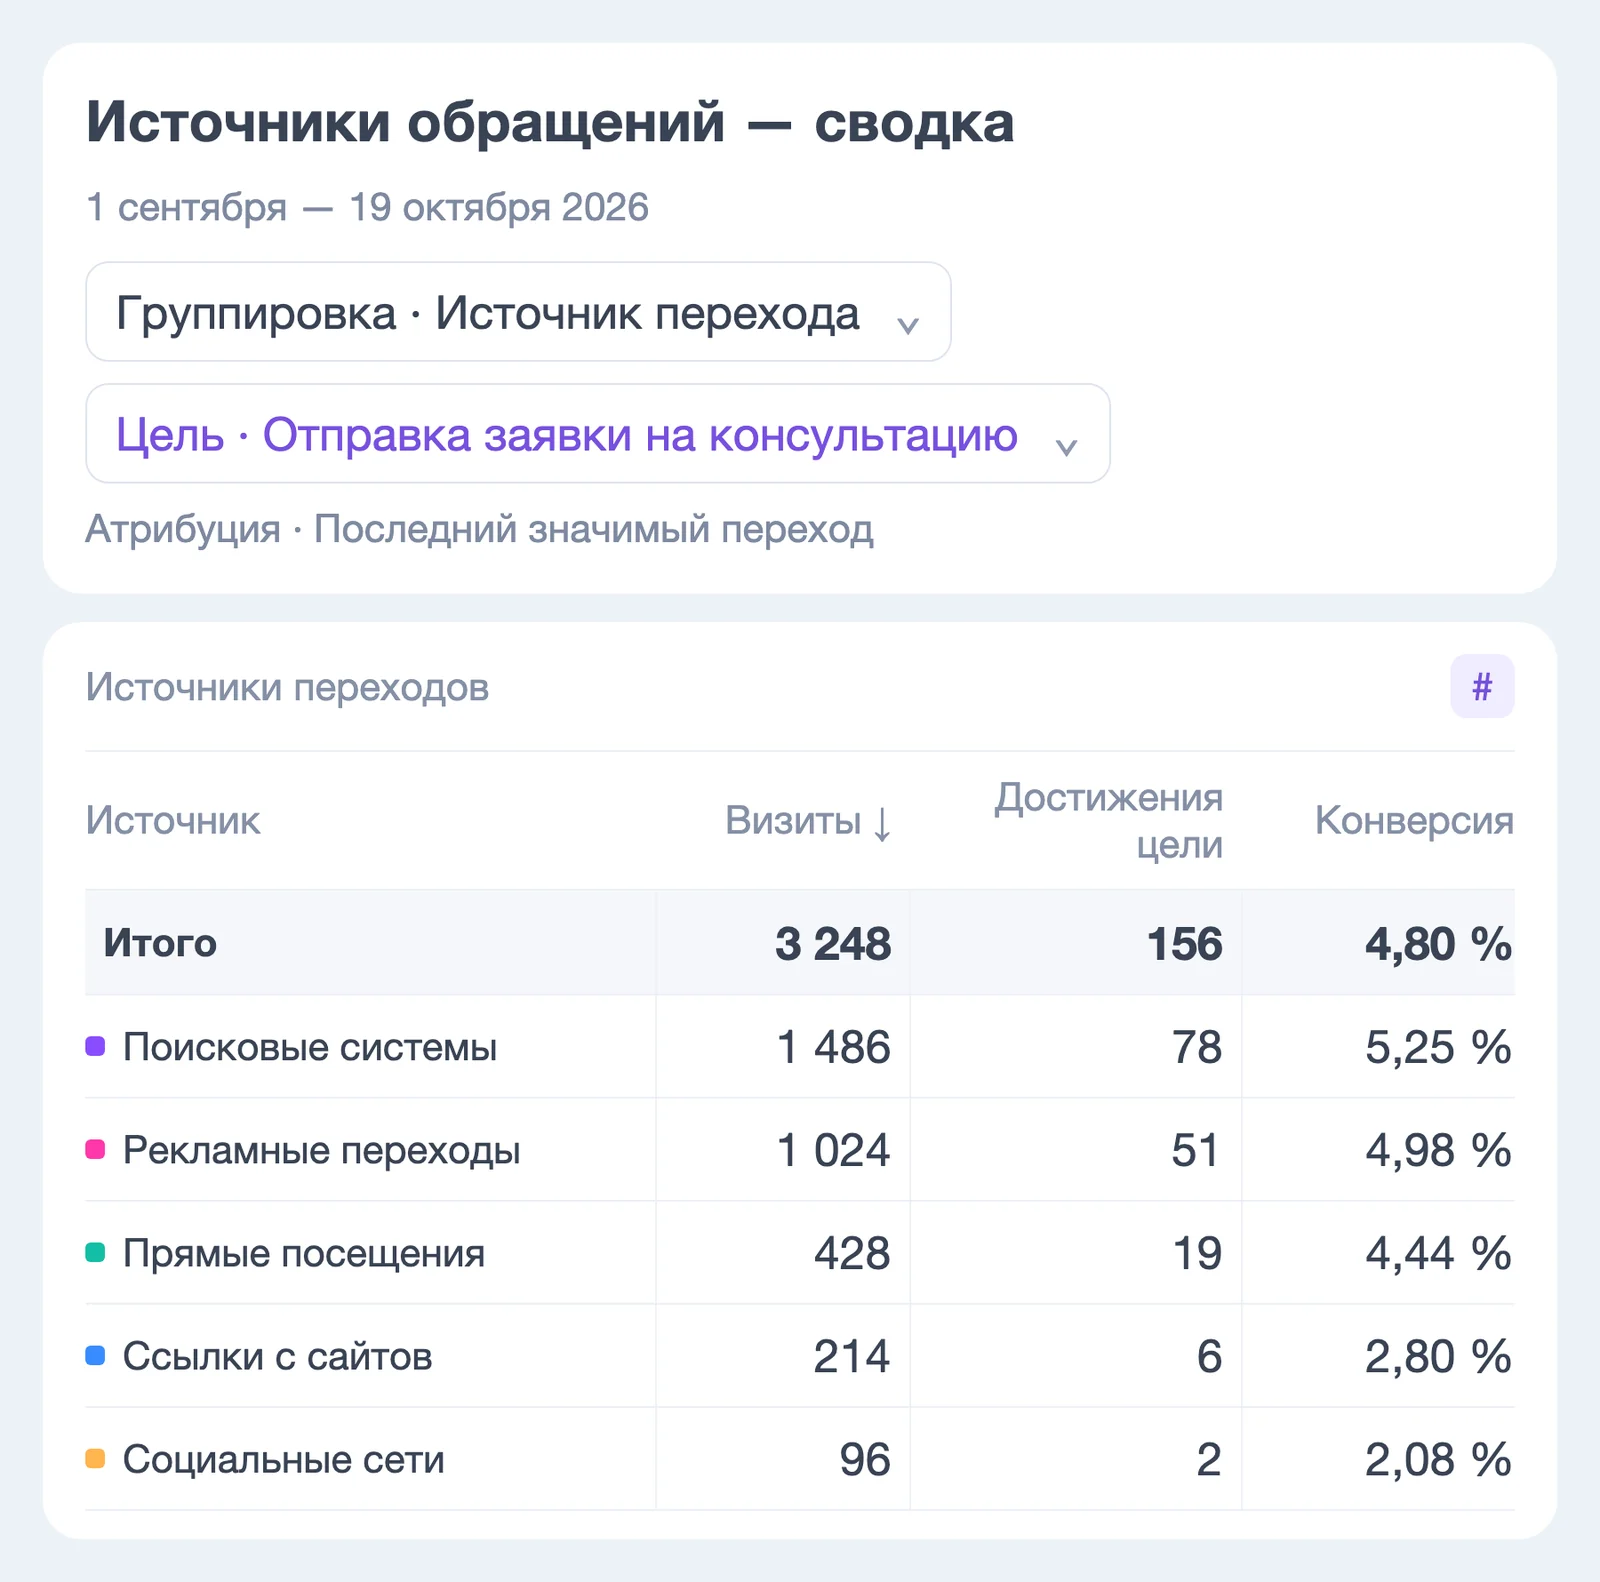
Сводка Яндекс Метрики помогает сопоставить источники переходов, визиты и достижения цели.
Теперь проверьте заявку: появилась ли запись клиента, сохранился ли источник, попал ли результат переговоров в сделку. Если цепочка обрывается после сайта, отчет о посещаемости ее не восстановит.
Для подключения Метрики к общей системе уточните, какие поля передаются и по какому признаку соединяются записи.
Найдите недостающую связь: посещение с обращением, обращение со сделкой или сделку с оплатой. Это как искать потерянный документ: дополнительная папка не поможет, пока непонятно, где он исчез.
Когда хватит таблицы, а когда нужна система?
Расходы, обращения и оплаты уже собираются в таблице — обязательно ли покупать сервис сквозной аналитики? Нет, если сотрудник успевает обновлять сведения, а вы можете проверить происхождение сумм. Система нужна, когда ручная работа отнимает слишком много времени или при сборе теряются существенные детали.
Универсального порога рекламного бюджета нет.
Сложность зависит от числа источников, звонков, повторных обращений и устройства продаж. Посмотрите, кто выгружает расходы, соединяет записи и замечает пропуски: если таблицу понимает только создатель, бизнес зависит от его памяти и доступности.
| Способ учета | Работа команды | Основное ограничение | Для чего подходит |
|---|---|---|---|
| Таблица вручную | Переносить и сверять записи при обновлении | Пропуски и зависимость от исполнителя | Проверить экономику понятного набора источников |
| Полуавтоматический сбор | Проверять связи в автоматических выгрузках | Изменение полей может нарушить сбор | Сократить повторяющиеся операции |
| Автоматизированная система | Настроить подключения, контролировать и исправлять сбои | Зависимость от подключений и дисциплины учета | Регулярно сопоставлять множество источников и сделок |
Представьте: человек звонит, затем пишет в мессенджер, а договор оформляет другой сотрудник. Возникают разные записи. Нужно понять, относятся ли они к одному покупателю и какую продажу учитывать, но перенос записей в новый инструмент этого не решает.
Покупка сервиса не заполнит забытые статусы.
Определите, какие сведения нужны для выбранного решения и кто будет их поддерживать. Так станет понятно, какую работу передать системе.
Как сквозная аналитика связывает объявление с оплатой
Человек пришел по рекламе, оставил заявку и оплатил заказ. Чтобы проследить этот путь, система связывает рекламный контакт, переход, обращение, клиента, сделку и оплату. Для этого служат метки ссылок и идентификаторы (обозначения источника, посещения, клиента или заказа), а расходы поступают из рекламного кабинета отдельно.
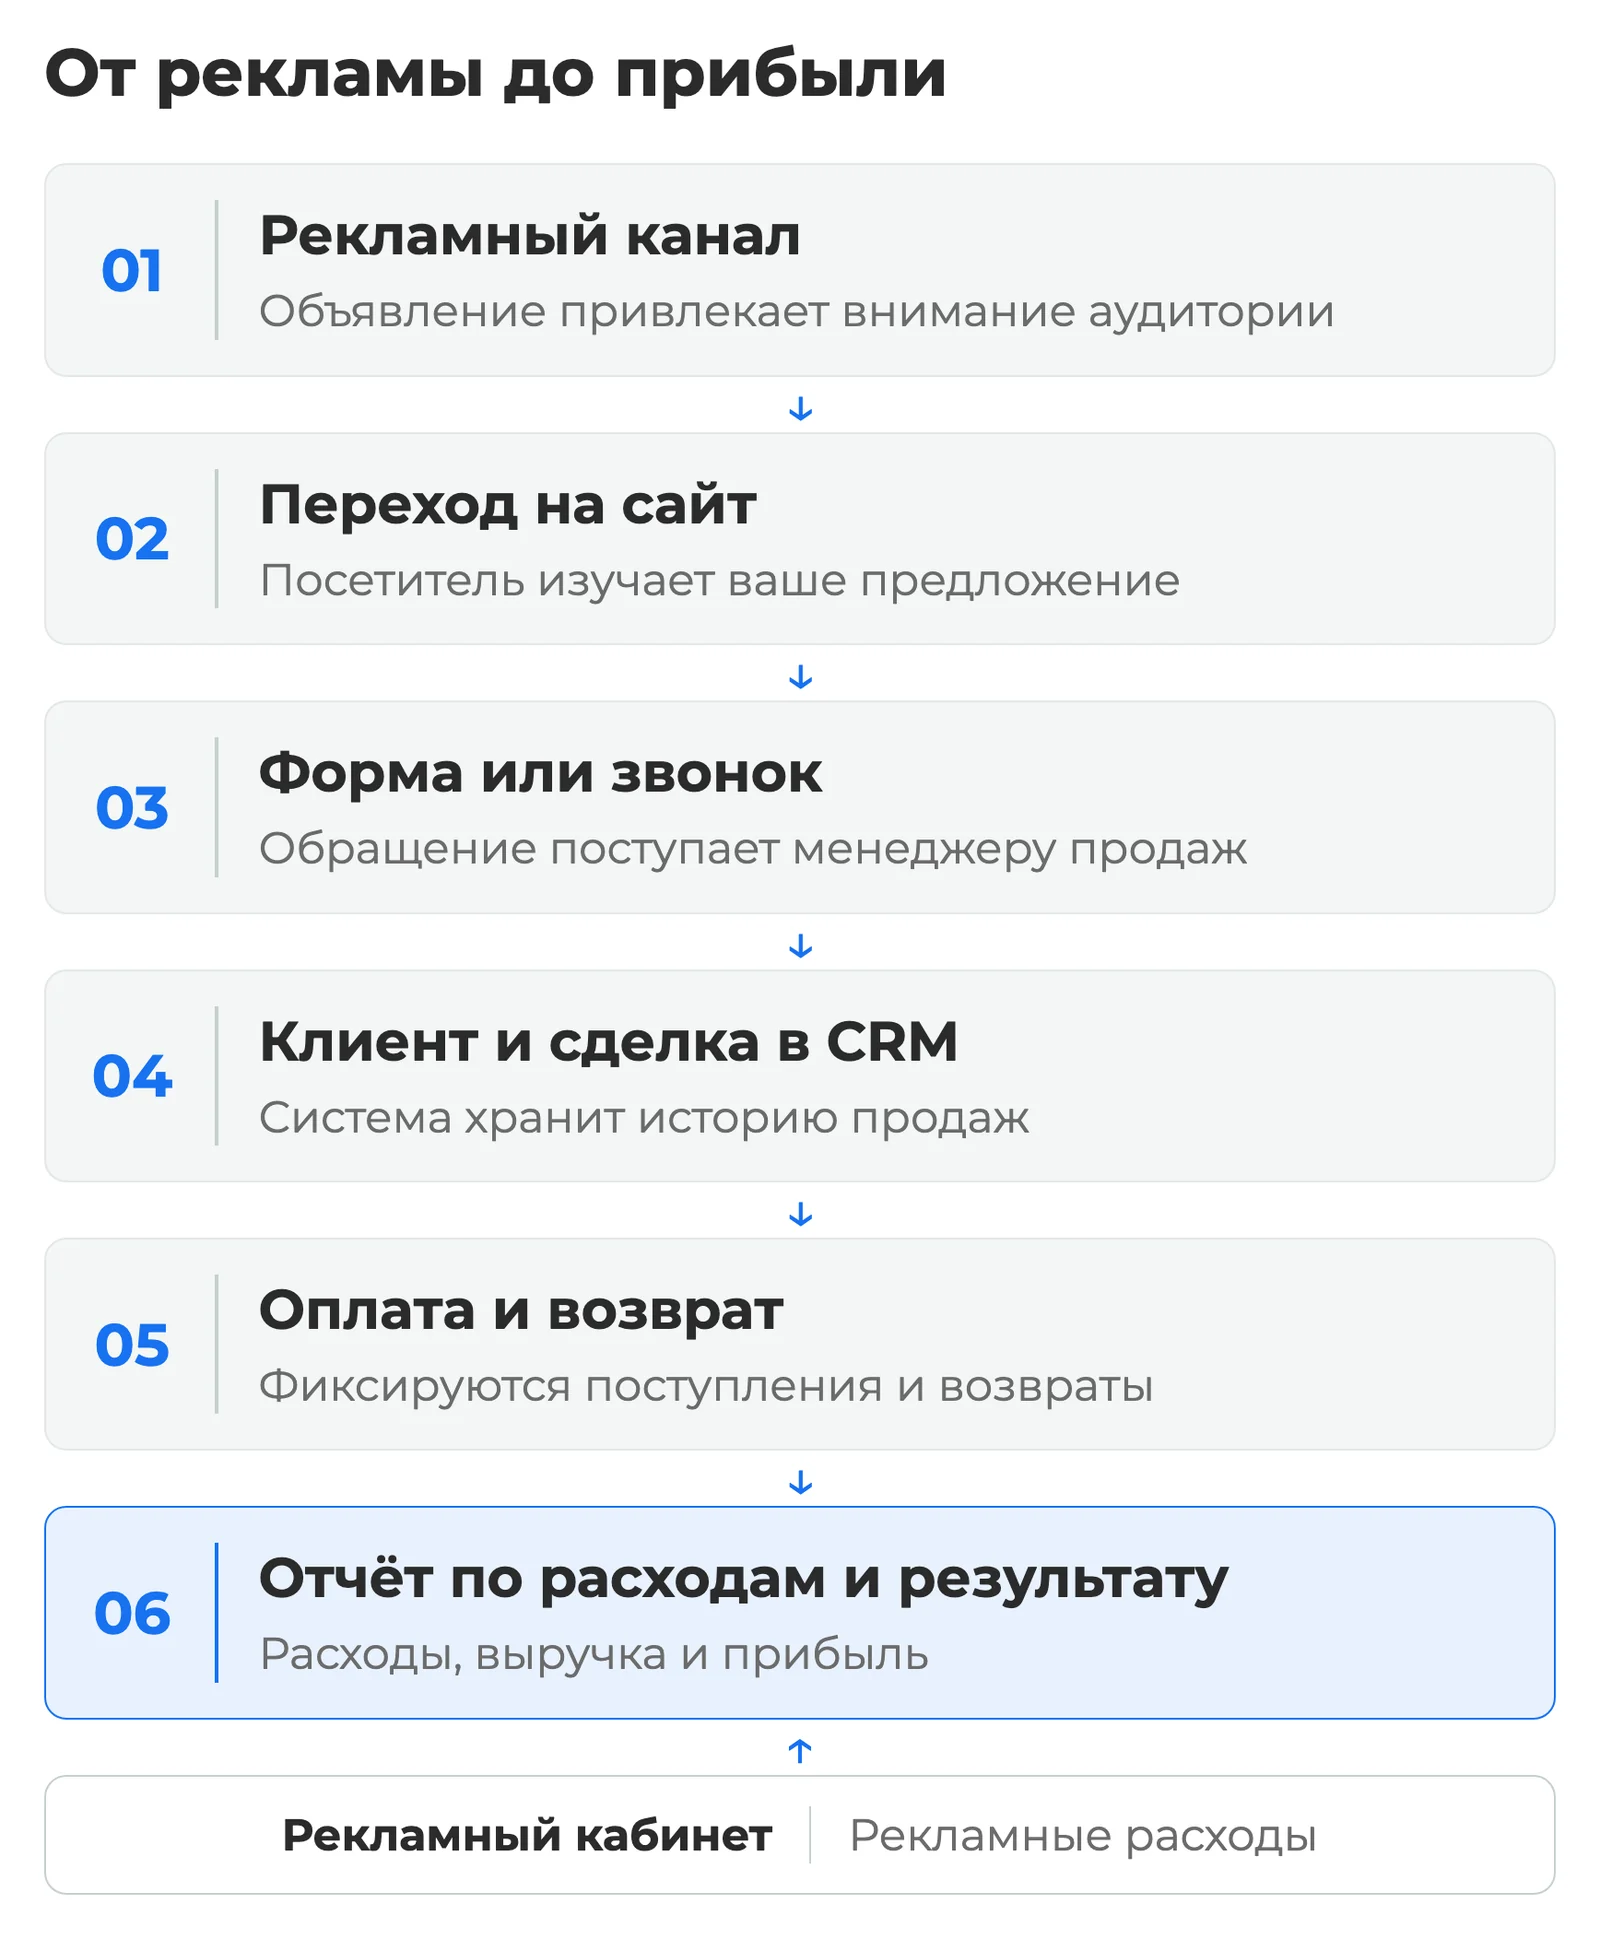
Схема связывает рекламу, обращения и оплаты, помогая понять, как собирается отчет о результатах.
После отправки формы сохраняйте не только телефон, но и источник. Для звонков нужен коллтрекинг (отслеживание того, откуда пришел звонящий): он помогает связать звонок с дальнейшей работой. Без этой связи продажа останется в учете, а приведшая ее реклама может потеряться.
Переписки проверьте отдельно. Если сотрудник вручную переносит обращение из мессенджера, предусмотрите поле источника и правило: кто и когда его заполняет. Иначе сведения останутся только в памяти менеджера.
При создании сделки источник не должен исчезать.
Оплата, частичный платеж и возврат должны относиться к нужному заказу. Иначе доход от другой продажи может попасть в результат конкретной рекламы и исказить решение о бюджете.
Восстановить удается не каждый путь: человек меняет устройство, обращается с другого номера или возвращается без метки. Показывайте такие записи отдельно. Не смешивайте установленный источник с предположением.
Согласуйте поля и частоту обновления каждого подключения.
Показатели для оценки рекламы
Сквозная аналитика дает много цифр, но какую использовать для выбора канала? Начните со стоимости обращения и нового покупателя, переходов между этапами и остатка от продаж. Договоритесь, какие обращения включаете, какие платежи признаете выручкой и что относите к привлечению: без общих правил одинаковые названия показателей могут скрывать разные суммы.
CPL (стоимость обращения): расходы на привлечение / количество обращений. Закрепите правила для дублей, спама и повторных запросов действующих клиентов. Сохраняйте исходное число обращений и причины исключения записей, иначе снижение стоимости заявки может оказаться результатом нового подсчета.
CAC (стоимость привлечения нового покупателя): согласованные расходы на привлечение / число новых покупателей. Если учтен только рекламный бюджет, называйте показатель «рекламные расходы на нового покупателя». Полный состав затрат может включать работу специалистов и инструменты.
Сравнивайте одинаковые наборы расходов.
Конверсия между этапами — доля записей, перешедших на следующий этап. Покупателей из выбранной группы обращений делят на число обращений этой же группы. Если группы разные, результат не объяснит, как отработали выбранные заявки.
Маржинальный доход до маркетинга — выручка за вычетом себестоимости и оговоренных переменных расходов. Их состав закрепите с ответственным за финансовый учет, а затем проверьте, чтобы одна затрата не вычиталась повторно в разных частях расчета.
ROMI (окупаемость маркетинговых расходов). Для модели ниже принимаем формулу: (маржинальный доход до маркетинга − расходы на маркетинг) / расходы на маркетинг × 100%.
При нулевых маркетинговых расходах показатель не рассчитывают.
Нулевой ROMI здесь означает, что включенные маркетинговые расходы покрыты. Остальные затраты бизнеса еще предстоит покрыть, поэтому рядом с показателем держите состав расчета.
Мнение. Распределять бюджет с учетом маржинального дохода имеет смысл, когда продажи и расходы учтены полностью. Стоимость заявки тогда помогает найти причину изменений, а решение о вложениях опирается на остаток от продаж.
Почему дешевые заявки могут приносить меньше денег?
Заявка обходится дешевле — переносить туда бюджет? Сквозная аналитика помогает проверить, доходит ли она до покупки и оставляет ли продажа деньги после расходов. Дешевые обращения могут покупать реже, а заказы — обходиться бизнесу дороже. Ниже условный расчет для компании по ремонту, а не рыночные цены или результаты реального бизнеса.
Оба канала потратили по 60 000 ₽. Все сделки выбранной группы завершены, выручка полностью оплачена, возвратов нет. Других маркетинговых расходов нет: сравниваем полученные деньги, не смешивая их с открытыми сделками.
| Показатель | Канал А | Канал Б |
|---|---|---|
| Рекламные расходы | 60 000 ₽ | 60 000 ₽ |
| Обращения | 60 | 30 |
| Новые покупатели | 3 | 4 |
| Оплаченная выручка | 300 000 ₽ | 400 000 ₽ |
| Себестоимость и оговоренные переменные расходы | 240 000 ₽ | 280 000 ₽ |
| Стоимость обращения | 1 000 ₽ | 2 000 ₽ |
| Рекламные расходы на нового покупателя | 20 000 ₽ | 15 000 ₽ |
| Маржинальный доход до маркетинга | 60 000 ₽ | 120 000 ₽ |
| Остаток после рекламных расходов | 0 ₽ | 60 000 ₽ |
| ROMI в принятой модели | 0% | 100% |
У канала А обращение дешевле, но весь маржинальный доход уходит на рекламу. Канал Б оставляет 60 000 ₽ после ее оплаты. Из этой суммы еще нужно покрыть расходы бизнеса, которых нет в модели.
Чистой прибылью ее назвать нельзя.
Если у канала А остались открытые сделки или у канала Б появились возвраты, результат изменится. Рядом с расчетом показывайте состояние сделок и полноту расходов. Перед переносом бюджета проверьте причину разницы: состав обращений, работу менеджеров, скидки или себестоимость заказов.
Затем выберите действие и способ проверки результата.
Выбор сервиса под действующий учет
На показе сервиса все понятно, а подойдет ли он вашему бизнесу? Проверяйте путь данных: от рекламного кабинета и обращения до оплаты, возврата и выгрузки. Битрикс24, Roistat и Calltouch сравнивайте по одним требованиям: название продукта не подтверждает, что нужные поля доступны в вашем тарифе и подключении.
Если продажи уже ведут в Битрикс24, выясните, чего не хватает текущей настройке. Затем сравнивайте системы сквозной аналитики. Метрика остается источником сведений о посещениях и действиях: ее подключение не отменяет проверки связи с продажами.
Попросите показать рабочие ситуации вашего бизнеса, особенно те, где меняются суммы.
Таблица задает вопросы для проверки.
| Что проверить | Битрикс24 | Roistat | Calltouch |
|---|---|---|---|
| Текущая CRM | Работу внутри действующего учета | Подключение вашей CRM и поля | Подключение вашей CRM и поля |
| Звонки | Связь звонка со сделкой | Источник звонка и связь со сделкой | Источник звонка и связь со сделкой |
| Оплаты и возвраты | Суммы и частичные платежи | Передачу платежей и возвратов | Передачу платежей и возвратов |
| Расчет экономики | Состав затрат | Состав затрат | Состав затрат |
| Выгрузка | Состав выгрузки | Выгрузку и доступ после отключения | Выгрузку и доступ после отключения |
Подготовьте список используемых инструментов: Яндекс Директ, Метрика, VK Реклама, amoCRM. Для вашего набора уточните поля, задержку обновления, загрузку истории и дополнительные платежи.
Ответа «подключение есть» недостаточно: за ним не видно, дойдет ли частичная оплата до нужной сделки и сохранится ли доступ к выгрузке после отключения. Подтвержденные условия внесите в требования к запуску.
Выбирайте решение, которое проходит проверку и укладывается в согласованные расходы.
Полная стоимость сквозной аналитики
Подписка выглядит доступной, но сколько будет стоить вся работа? Сложите запуск, регулярные платежи и труд людей, поддерживающих учет. Сравнивайте предложения за одинаковый период и набор задач: подписку без подключений и поддержки нельзя напрямую сопоставлять с предложением, где они уже учтены.
В разовые работы могут входить подготовка CRM, настройка полей, соединение источников, перенос истории и приемка. Уточните границы работ заранее. Иначе часть ожидаемого результата окажется отдельной услугой.
Регулярные платежи могут включать подписку, номера, минуты разговоров, дополнительные подключения и сопровождение — уточните доплаты при расширении системы.
Запросите письменно:
- Что входит в запуск и какой результат передают заказчику?
- Какие платежи повторяются и на каких условиях?
- Какие ограничения по данным, номерам или подключениям вызывают доплату?
- Кто поддерживает передачу сведений после изменений в CRM и рекламе?
- Кто исправляет ошибки и как оплачивается работа?
- Что можно выгрузить при прекращении подписки?
Полная стоимость: запуск + регулярные платежи за выбранный период + внутренние трудозатраты, если известна их денежная оценка. Не заменяйте неизвестную оценку придуманной суммой. Перечислите обязанности команды: кто сверяет деньги, разбирает неизвестные источники и исправляет записи.
Сопоставьте эти расходы с задачей бизнеса: какое решение станет обоснованнее и какая ручная работа исчезнет.
Обещанный рост продаж не считайте полученными деньгами: результат зависит от действий команды.
Как внедрить систему и распределить ответственность?
Подрядчик подключил источники, суммы расходятся, а отвечать некому — настройка сквозной аналитики начинается с правил учета и ответственных. Собственник утверждает решения и показатели, маркетинг отвечает за источники и расходы, продажи — за обращения и сделки, учет — за деньги. Исполнитель подключения передает сведения в согласованных границах.
До запуска соберите перечень каналов, доступы, статусы продаж и правила создания клиента. Уточните, где хранится оплата и кто отмечает возврат. Если сотрудники по-разному понимают статус «успешно», договоритесь о его значении до подключения.
- Определите решения и показатели. Запишите, какие действия собственник будет принимать по отчету.
- Согласуйте поля и правила. Определите нового покупателя, повторное обращение, оплату и отмену.
- Подключите источники. Зафиксируйте сведения, доступы и условия обновления.
- Проверьте обращения и оплаты. Пройдите рабочие ситуации и исключения.
- Примите отчет. Сверьте расходы, сделки и суммы с исходными системами.
- Закрепите порядок работы. Назначьте ответственных за разбор результатов и исправление сбоев.
Если используете Битрикс24, при приемке проверьте отчет на подключенных источниках, а доступность нужных показателей уточните в действующем тарифе до согласования результата.
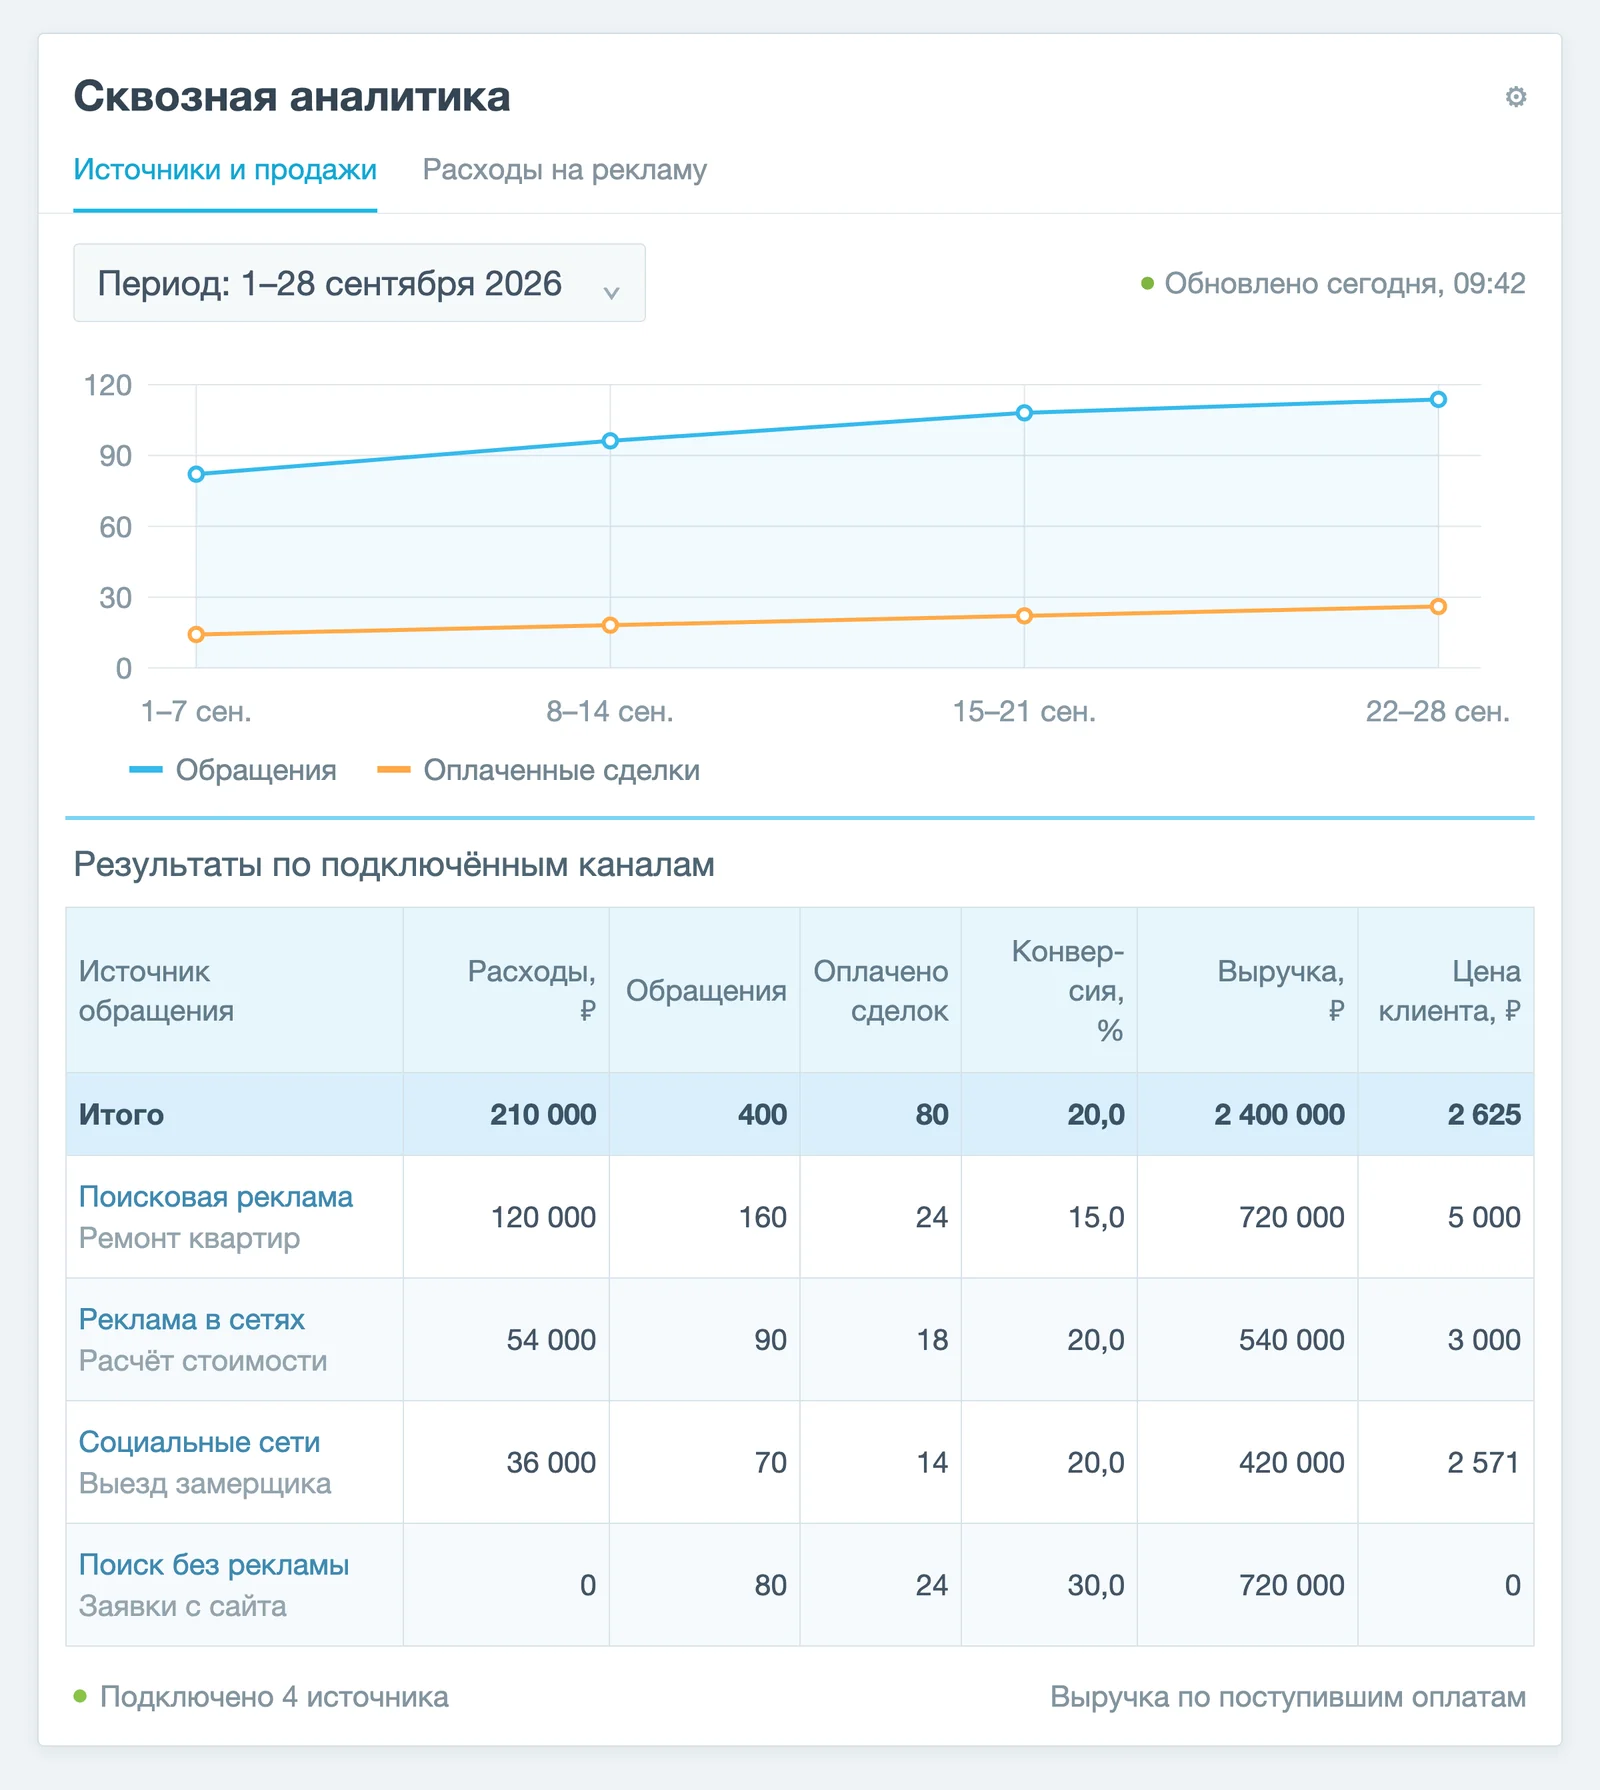
Отчет Битрикс24 сопоставляет расходы и продажи по каналам, помогая оценить отдачу от рекламы.
Назначьте человека, которому сообщают об изменениях форм, статусов и подключений. Определите права доступа и порядок их отзыва у подрядчика.
Общий срок без обследования обещать нельзя: он зависит от готовности учета, подключений, истории и сложности продаж.
В плане отделите задачи исполнителя от действий команды. Тогда будет видно, какой доступ или несогласованное поле мешает следующему этапу.
Проверка отчета перед изменением бюджета
Сквозная аналитика подключена, отчет заполнен — можно принимать решения? Убедитесь, что источник, сделка и деньги связаны правильно, а расхождения с исходными системами объяснены. Пройдите путь: тестовый переход с меткой, форма или звонок, запись клиента, сделка и передача оплаты. Проверка должна подтвердить правильность учета, а не просто наличие данных.
Используйте подготовленную ссылку с меткой, чтобы не создавать искусственные клики по своим объявлениям.
Зеленый индикатор подключения говорит о работе соединения. Но он не показывает, как учтен возврат или повторное обращение. Проследите конкретные записи:
- Источник сохранился. Метка дошла до нужной записи и доступна для проверки.
- Повтор обработан по правилу. Обращение не создало лишнего покупателя.
- Деньги связаны со сделкой. Полная или частичная оплата попала в нужный заказ.
- Отмена и возврат учтены. Итог изменился по согласованному правилу.
- Суммы сходятся. Расходы сверены с рекламным кабинетом, оплаты — с учетом за одинаковые границы периода.
При расхождении проверьте задержки обновления, часовые пояса, пропущенные поля и даты признания продажи. За небольшой разницей тоже может скрываться потерянная оплата.
Не назначайте допустимый процент ошибки ради завершения приемки: сначала объясните разницу, определите исправление и повторите проверку.
Пока причина неизвестна, вывод о канале остается предварительным.
Сохраните результат: после изменения формы или подключения повторите проверку связи с деньгами.
Длинные сделки и повторные покупки
Рекламу оплатили сейчас, а покупатель внесет деньги позже. Если сопоставить текущие расходы с оплатами прежних клиентов, вы смешаете разные части процесса. Сквозная аналитика требует сравнивать группы обращений с учетом времени до покупки: соберите группу по первому обращению и наблюдайте ее движение до оплаты.
Представьте: человек изучает предложение по ремонту, согласует смету и только потом платит. Расходы уже попали в отчет. А продажа еще не завершена. Открытые сделки показывайте отдельно, а при сравнении учитывайте, сколько времени каждая группа получила на завершение продажи.
Новых и повторных покупателей разделяйте.
Повторный заказ нельзя автоматически считать новым привлеченным клиентом — это меняет смысл стоимости привлечения. Закрепите, как учитывать обращения действующих клиентов и сохранять историю.
Согласуйте атрибуцию (правило распределения результата между рекламными контактами) и период учета контактов: от них зависит, какие связи попадут в отчет и как распределится продажа.
Изменение правила атрибуции меняет распределение результата в отчете. Само по себе оно не меняет количество заработанных денег.
При смене номера, устройства или переходе в мессенджер связь записей может оборваться. Уточните правила объединения и условия хранения истории в выбранной системе. Если доказательств нет, оставляйте источник неизвестным.
Продажа, присвоенная каналу, еще не доказывает, что без рекламы покупатель бы не пришел.
Для такого вывода нужна отдельная проверка причинного влияния.
Какие отчеты смотреть и когда менять бюджет?
Канал выглядит слабее — сокращать расходы или ждать? Сначала проверьте цифры, состояние сделок и причину изменения. Слабый результат за отдельный день может отражать распределение расходов или задержку оплаты, а раннее сокращение бюджета — остановить канал до завершения его сделок. Собственнику нужен отчет о расходах, оплаченных продажах, маржинальном доходе и открытых сделках с отметкой о полноте данных.
Маркетологу нужна детализация по источникам и кампаниям, руководителю продаж — обработка обращений и причины потерь. Основа расчета должна совпадать. Иначе команда будет спорить о числе продаж вместо обсуждения действий.
Рекламные расходы сверяйте с кабинетом за тот же период и с теми же фильтрами.
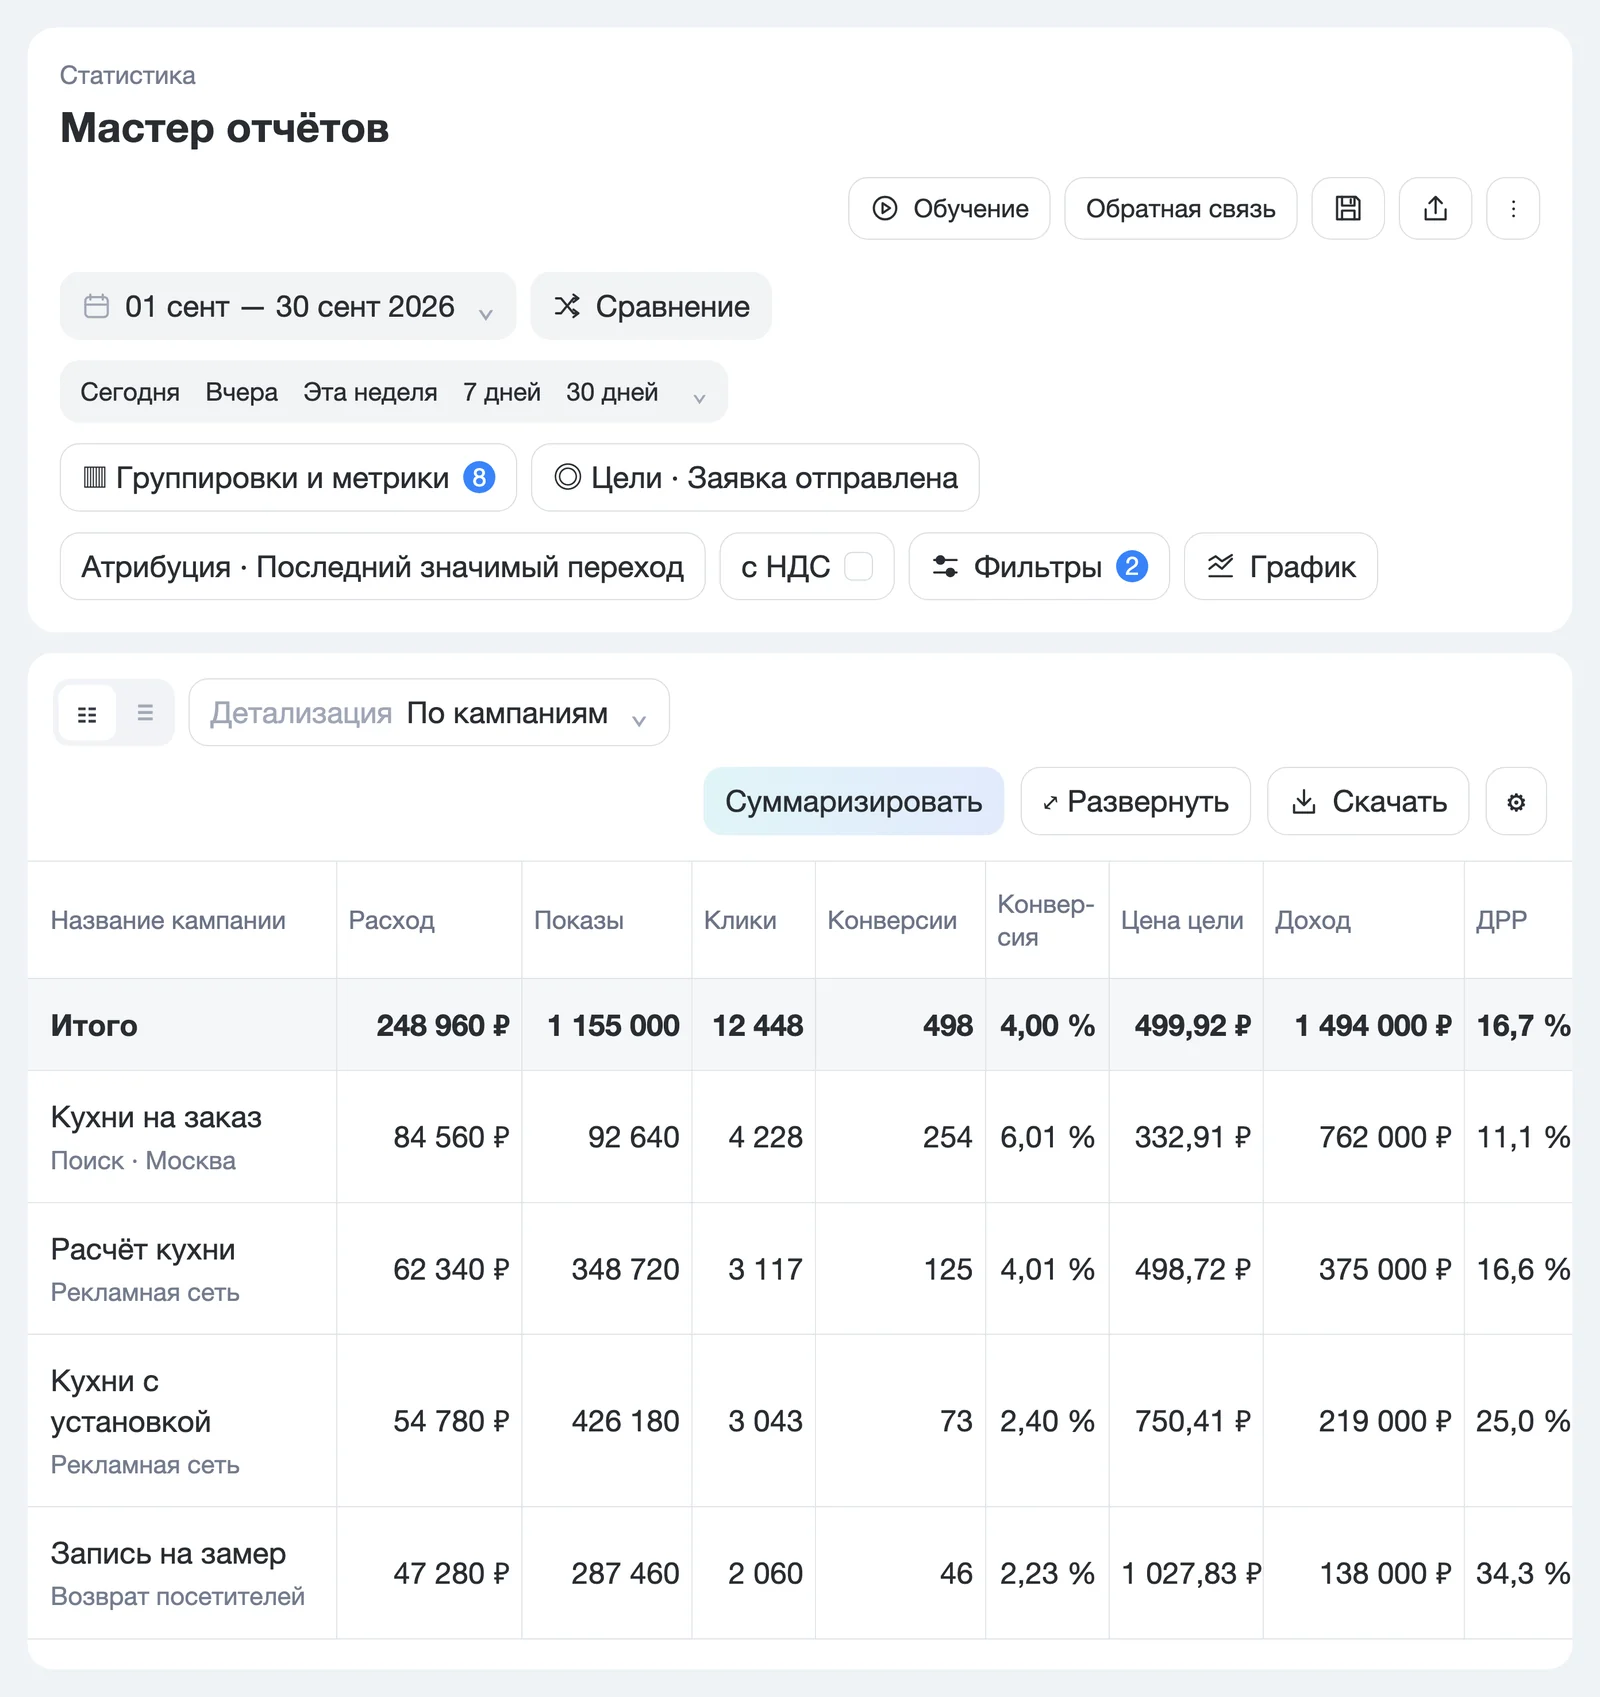
Отчет Яндекс Директа помогает сравнить расходы и целевые действия по кампаниям перед изменением бюджета.
Факт. В стратегиях Яндекс Директа с оплатой за клики система не может потратить за день более 35% недельного бюджета. Ограничение не означает равномерного расходования по дням.
На регулярном разборе проверьте полноту данных и сделки. Найдите причину изменения и назначьте действие с ответственным: разобрать обращения, исправить страницу, уточнить предложение или проверить обработку.
Для проверки настроек и бюджета подойдет разбор расходов и работы подрядчика в Яндекс Директе.
Перед увеличением вложений зафиксируйте, по каким результатам оцените следующий шаг и когда вернетесь к решению. Не меняйте одновременно объявления, предложение и обработку обращений: объяснить результат будет сложнее. Запишите, что проверяете и что должно произойти со сделками или расходами.
Первый шаг к решениям по проверенным цифрам
Сквозная аналитика есть, а решения по рекламе принимаются на ощущениях? Выберите решение для бизнеса и найдите недостающие данные. Подготовьте учет, подключите источники и проверьте путь до оплаты, а после приемки этой цепочки расширяйте систему. Если непонятно, где возникает потеря, начните с аудита маркетинга.
Причина может быть в рекламе, предложении, сайте, обработке обращений или экономике заказа. Дополнительный отчет не исправит страницу, а изменение объявления не объяснит потерянную оплату.
В «Клиентах из сети» работу с Яндекс Директом связывают с доработкой сайта: проверяют, понятно ли человеку предложение и удобно ли обратиться. Рекламный переход должен доходить до качественной заявки и продажи. Поэтому вместе с рекламой проверяют страницу и способы связи.
На стоимость заявки влияет и сайт, а для оценки прибыли нужны сведения о продажах и расходах.
Этот подход лежит в основе комплексной работы с маркетингом бизнеса. Сквозная аналитика показывает, где обрывается путь клиента. Назначьте ответственного за проверку этого участка.
Сколько клиентов может принести реклама, во сколько обойдется их привлечение и когда могут окупиться вложения — рассчитаем для вас на бесплатной стратегической сессии. Это прогноз для обсуждения вложений. Он зависит от исходных данных и принятых допущений.
Частые вопросы
Чем сквозная аналитика отличается от анализа посещаемости сайта?
Для посещаемости достаточно записи о визите, для сквозного отчета нужна связь до сделки и денег. При приемке попросите открыть отдельную продажу и показать, как она попала в итоговую сумму.
Кому нужна сквозная аналитика?
Она нужна тому, кто принимает решения о рекламном бюджете и не может связать расходы с результатами продаж. Если проверяемая таблица дает нужные ответы, а ее обновление не мешает работе, отдельная подписка может пока не понадобиться.
Какие показатели отслеживать?
Сопоставляйте расходы, обращения, новых покупателей, оплаты и маржинальный доход (остаток после себестоимости и согласованных переменных расходов). Рядом показывайте записи без источника, сделки без суммы и дату последнего обновления, чтобы видеть полноту учета.
Кто отвечает за внедрение?
Назначьте координатора, который собирает вопросы участников и доводит приемку до конца. Маркетинг, продажи и учет отвечают за свои сведения: координатор организует проверку, но не заменяет тех, кто вносит и исправляет данные.
Как учитывать длинный цикл сделки?
Расходы могут попасть в отчет раньше оплаты, поэтому незавершенные сделки показывайте отдельно. До подключения уточните, как система обновляет прошлые отчеты после поздней оплаты или возврата и можно ли проследить причину изменения суммы.