Маркетинговый аудит — это проверка того, как бизнес привлекает клиентов и превращает обращения в продажи. Он нужен, когда реклама дорожает, заявки не становятся договорами или рост выручки не приносит ожидаемой прибыли. Проверяют данные, предложение, каналы, сайт и работу с обращениями. Результат — план изменений с доказательствами и понятными приоритетами.
Когда маркетинговый аудит нужен бизнесу
Маркетинговый аудит нужен, когда собственник видит потери, но не понимает их причин, либо готовит бизнес к росту. Проверку начинают с конкретного вопроса: почему дорожает оплаченный заказ, куда исчезают обращения, сколько денег остается после выполнения работ. Затем сопоставляют рекламные расходы, продажи и маржинальный доход — выручку за вычетом переменных затрат, связанных с заказами.
| Симптом | Что проверить | Какие данные нужны | Возможное решение |
|---|---|---|---|
| Заявки есть, договоров мало | Подходят ли обращения бизнесу, как отвечают сотрудники | Обращения, разговоры, причины отказов | Изменить рекламу или обработку |
| Продажи растут, денег меньше | Состав и затраты заказов | Оплаты, скидки, расходы по работам | Пересмотреть цены или набор услуг |
| Реклама дорожает | Где выросли расходы и потери | Расходы, обращения, оплаченные заказы | Проверить предложение и распределение бюджета |
Решения в таблице — гипотезы.
Выбирать действие до сверки данных рано. Запуск продукта, изменение спроса и усиление конкуренции тоже дают повод для проверки. Аудит помогает найти ограничения; дальнейшие изменения и их результат нужно проверять отдельно.
Что входит в аудит и какой объем проверки выбрать
Объем аудита выбирают под управленческий вопрос. Если посетители не могут отправить форму, начните с сайта. Если заявки приходят из разных каналов, менеджеры спорят об их качестве, а расходы растут быстрее дохода, проверьте всю цепочку. Здесь нужно сопоставить маркетинг, продажи и экономику заказов, прежде чем выбирать участок для изменений.
Проверку можно провести своими силами или пригласить внешнего специалиста. По охвату она бывает комплексной либо посвященной отдельному направлению. Для работы со стратегией разбирают выбор рынка и предложения; для проверки текущих процессов — рекламу, сайт и обработку обращений.
Отдельный аудит сайта может быть самостоятельной задачей или частью общей проверки.
Регулярный отчет фиксирует изменения показателей. Аудит проверяет объяснения этих изменений: например, действительно ли реклама привела неподходящих клиентов или сотрудники неверно записали причины отказов.
Объем аудита выбирают под решение собственника. Результат — подтвержденные проблемы, ограничения данных и понятные действия.
Согласуйте ожидаемый результат до начала работ. Иначе даже подробный отчет может оставить главный вопрос бизнеса без ответа.
Как проверяют рынок, предложение и стратегию компании
Проверку стратегии начинают с целей собственника, приоритетных услуг и причин, по которым клиент выбирает компанию. Затем сопоставляют предложение со спросом, ценами, географией и возможностями бизнеса. Каналы привлечения оценивают с учетом этих условий: реклама не добавит свободные бригады, не изменит затраты заказа и не обеспечит выполнение обещаний компании.
Допустим, ремонтная компания хочет больше заказов на отделку квартир. Перед увеличением бюджета нужно выяснить, какие объекты дают приемлемый маржинальный доход. Затем проверить, где готовы работать бригады и сколько замеров может организовать руководитель проектов.
Свободные мощности — часть решения.
Далее проверяют внешние изменения. Например, изучают, изменились ли запросы клиентов, предложения конкурентов и условия поставщиков. Предположение о падении спроса нужно сопоставить с данными, прежде чем объяснять им снижение продаж.
Для поиска причин подходят интервью с сотрудниками и клиентами, отзывы, опросы и сравнение предложений конкурентов. Метод выбирают под вопрос. Если нужно понять, почему люди отказываются от замера, начните с обращений и разговоров, в которых произошел отказ.
Предложение удобно разобрать через потребность клиента, обещание компании, доказательства и возможность выполнить заказ. Несоответствие между этими частями становится предметом дальнейшей проверки.
Какие данные подготовить и как проверить их достоверность
Для аудита подготовьте расходы по каналам, обращения с источниками, этапы сделок, договоры, оплаты, возвраты и переменные затраты по заказам. Система учета клиентов помогает связать обращения и сделки. Веб-аналитика — учет посещений и действий на сайте — дополняет эту картину. Для проверки поступления денег нужны сведения об оплатах, а для расчета дохода — данные о затратах.
Выберите период с учетом сезонности и срока сделки. Не относите все оплаты месяца к рекламе того же месяца: сначала установите, когда поступили соответствующие обращения. При наличии истории сравнивайте сопоставимые сезоны и отдельно рассматривайте незавершенные сделки.
Сверяйте данные последовательно:
- Сопоставьте расходы с рекламными кабинетами, платежами и документами подрядчиков.
- Соберите обращения из форм, звонков, почты и мессенджеров.
- Найдите соответствующие записи в системе учета клиентов.
- Проверьте договоры, отказы и незакрытые сделки.
- Свяжите договоры с оплатами, возвратами и затратами.
Правила учета важнее красивой сводки.
Заранее определите, что считать уникальным обращением. Повторный звонок по текущему заказу, дубль формы и спам не должны незаметно увеличивать число потенциальных покупателей. Пропущенные звонки рассмотрите отдельно: по ним может не хватать сведений о потребности клиента.
Связь оплаты с источником привлечения должна опираться на записи, которые можно сопоставить. Если общего признака нет, укажите ограничение. Не распределяйте такие оплаты между каналами без объяснения метода и его допущений.
При неполных данных отчет должен назвать пробел и объяснить, какие выводы из-за него пока нельзя сделать.
Где теряются клиенты: от рекламы до повторной покупки
Аудит исследует путь клиента от первого контакта до оплаченного заказа. Для ремонтной компании можно использовать цепочку: источник, страница, обращение, проверка условий заказа, замер, договор, оплата. Повторную покупку добавляют, если она есть в истории клиентов и важна для решения собственника. На каждом переходе ищут наблюдаемый признак потери и проверяют возможную причину.
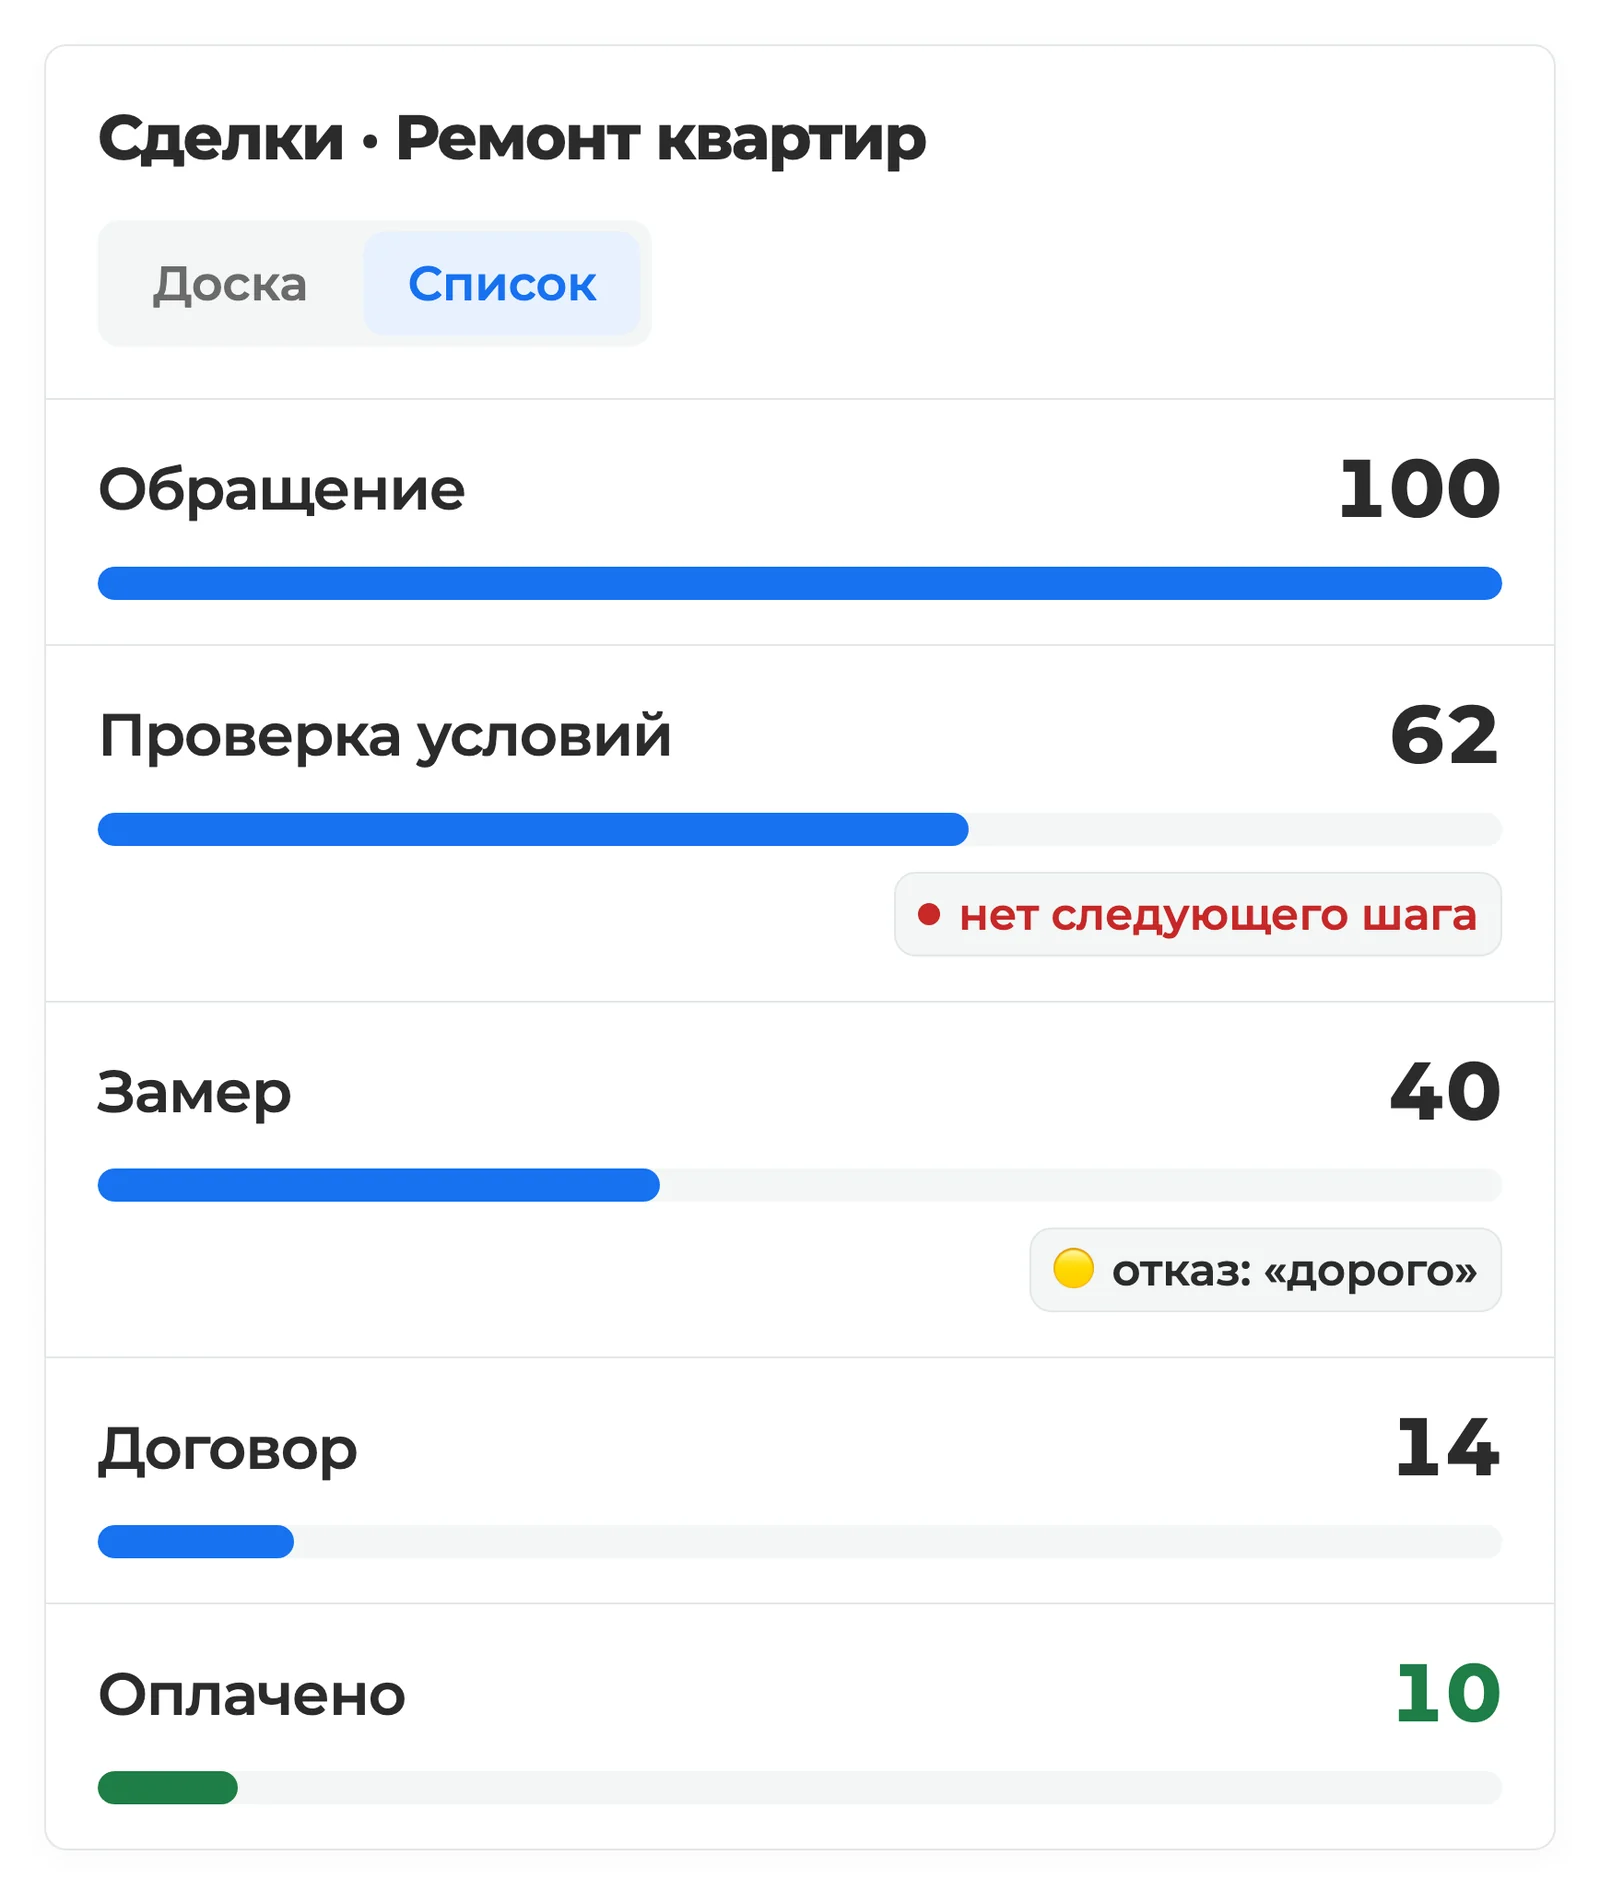
Схема интерфейса CRM, упрощено. Цифры условные, как в учебном расчёте ниже
Например, обращений достаточно, но люди редко согласуют замер. Изучите, что происходит между первым разговором и предложением встречи. Есть ли зафиксированный следующий шаг и ответ о стоимости? Совпадают ли район, бюджет и вид ремонта с условиями компании?
Один отказ ничего не доказывает.
Для каналов проверяют соответствие аудитории предложению, состав обращений и связь с оплаченными заказами. Для продаж — время ответа, содержание разговора, передачу обращения сотруднику, причины отказа и последующие контакты.
Конверсия — доля людей, перешедших на следующий этап. Ее снижение требует объяснения: могли измениться клиенты, учет или работа сотрудников. Вывод о работе отдела продаж нужно подтвердить разбором обращений.
Сопоставьте потерянные сделки с записями разговоров и историей действий. Отсутствие записи о следующем контакте — повод проверить, состоялся ли он. Пометка «дорого» без подробностей тоже не объясняет, почему клиент отказался. Сгруппировать причины отказов по выгрузке без данных клиентов можно поручить нейросети — как сделать это безопасно, разобрали в статье об ИИ в маркетинге.
Что включает маркетинговый аудит сайта
Маркетинговый аудит сайта проверяет, помогает ли страница подходящему посетителю понять предложение и обратиться в компанию. Оценивают соответствие запросу, описание услуг, условия, подтверждения опыта и удобство связи. Данные посещений и действий сопоставляют с реальными обращениями. Для выводов о продажах дополнительно проверяют договоры и оплаты: нажатие кнопки само по себе их не подтверждает.
Начните с клиентского сценария. Человек ищет ремонт квартиры: понимает ли он, какие работы входят в предложение, где компания работает и как формируется цена? Объясняет ли страница, что произойдет после заявки?
Ответы должны быть доступны до разговора.
Далее проверьте мобильную версию: читается ли текст, работает ли ссылка на телефон, открывается ли мессенджер, удается ли заполнить форму. После отправки покажите подтверждение приема обращения. Если обещаете время ответа, сопоставьте его с возможностями сотрудников.
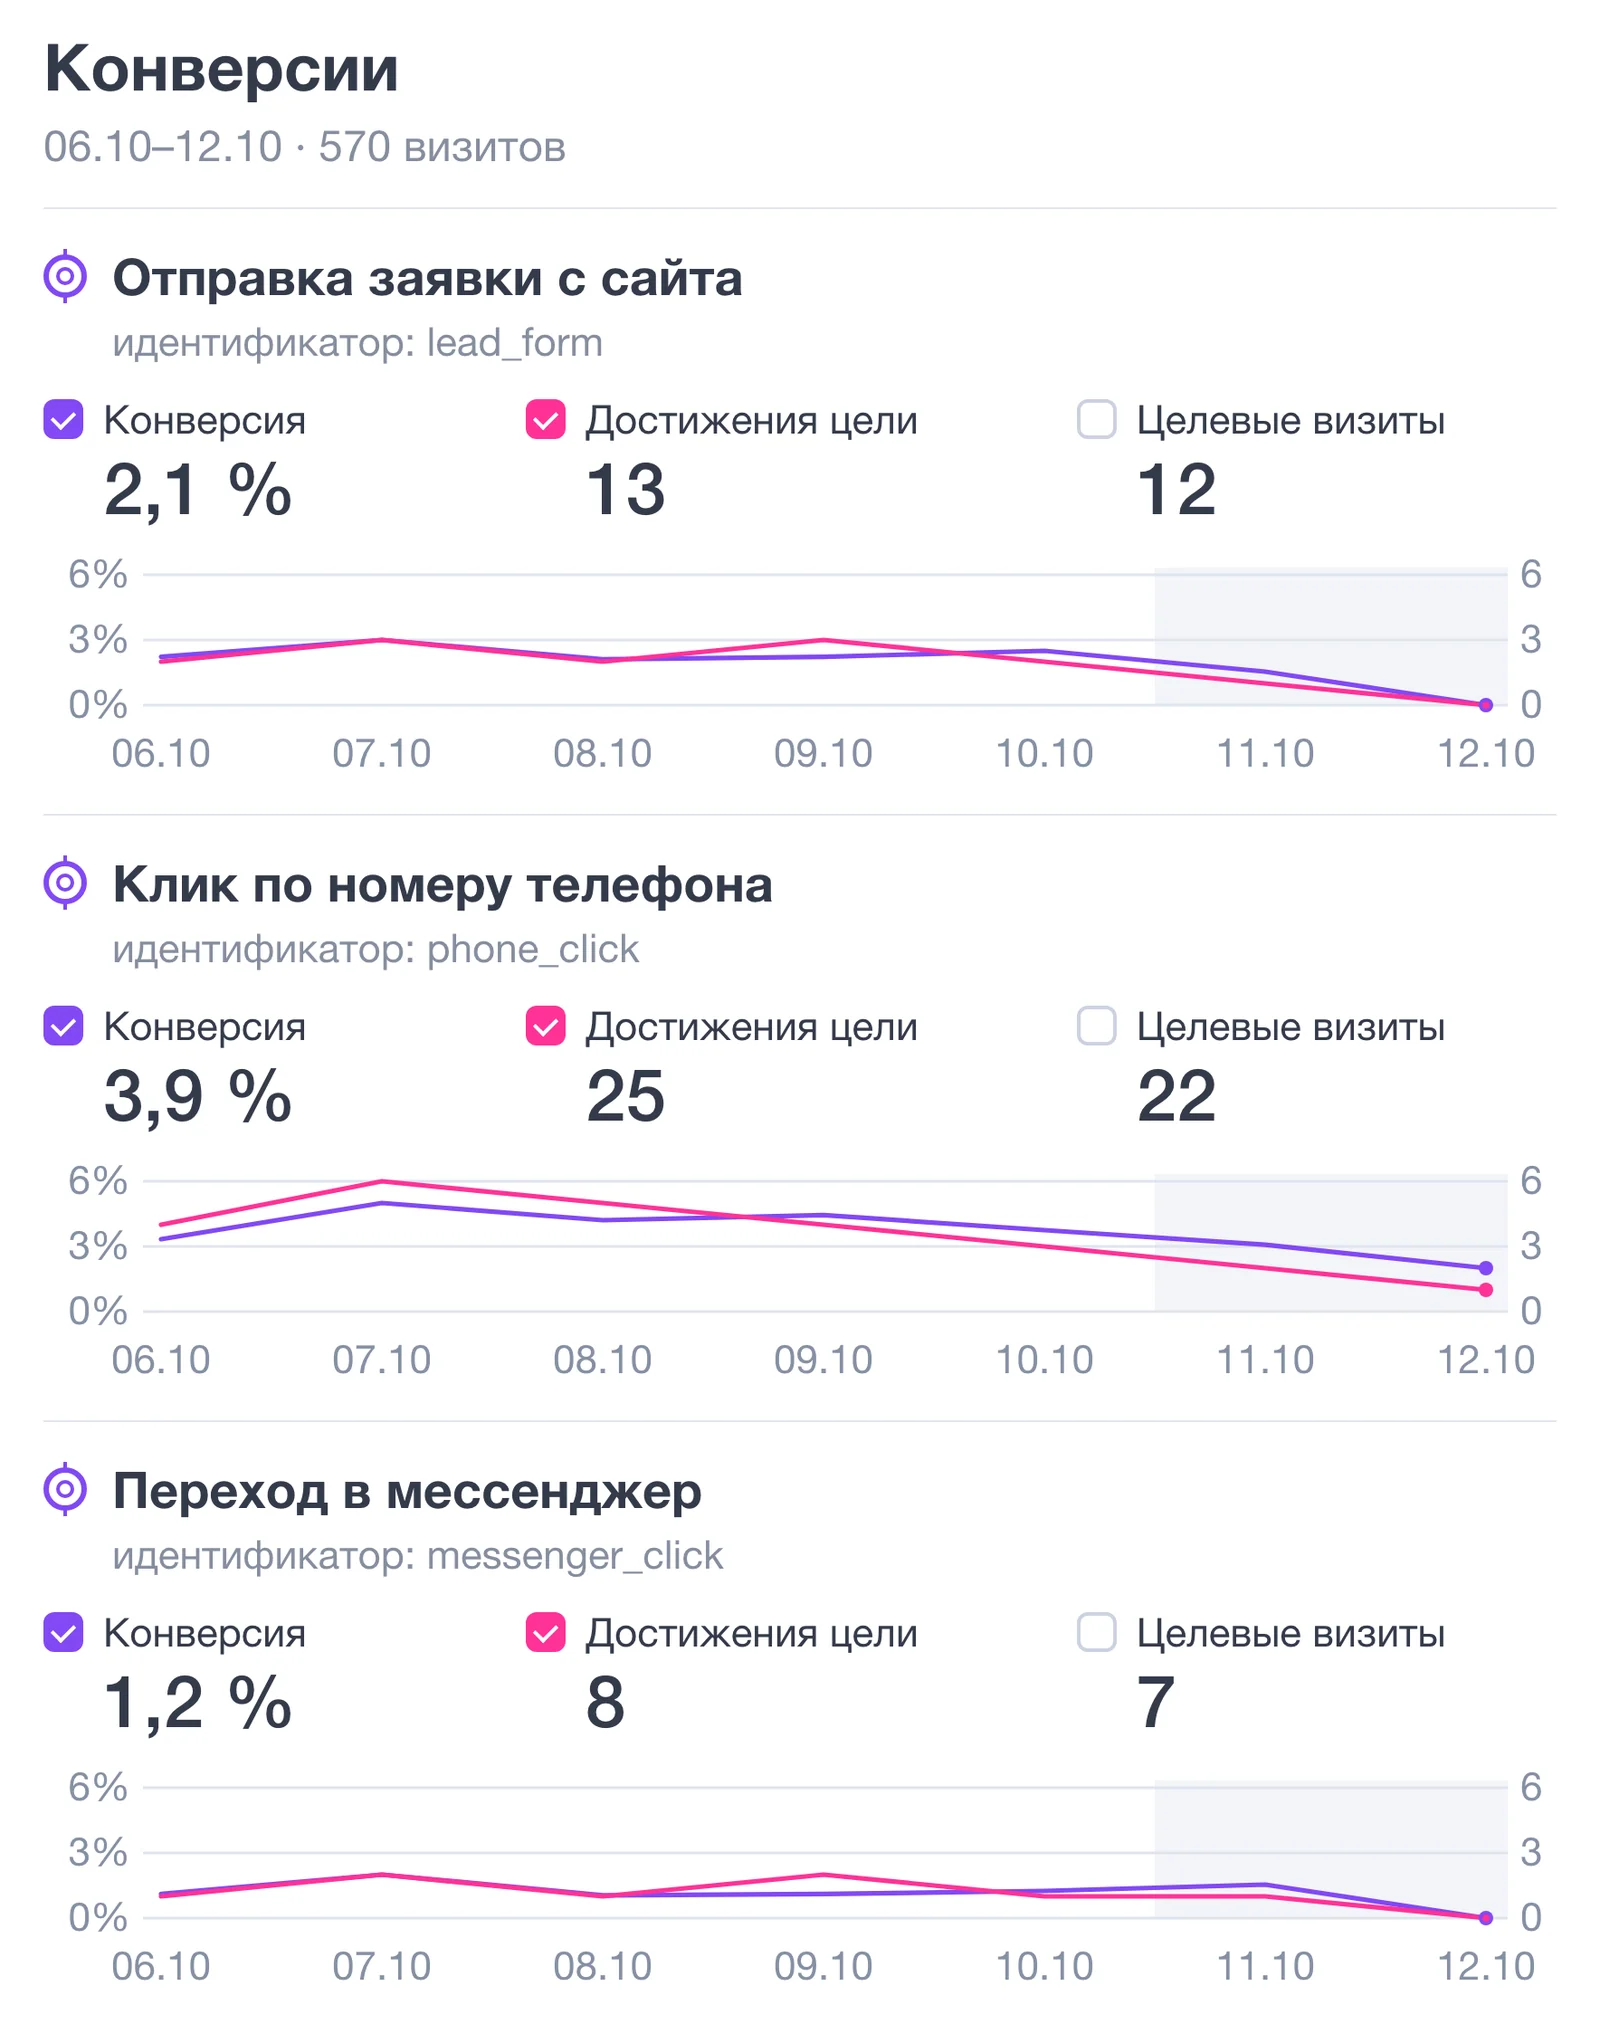
Так выглядит отчёт «Конверсии» в Яндекс Метрике. Пример: данные условные
Отдельно проверьте, могут ли поисковые системы находить страницы сайта. Если причины отсутствия страниц в поиске выходят за границы текущего аудита, зафиксируйте проблему и согласуйте отдельную проверку.
Задача сайта — помогать подходящему клиенту сделать следующий шаг. Посещаемость оценивают вместе с составом обращений и продажами.
Пройдите путь от объявления до ответа сотрудника и сравните записи в учетных системах. У предложения, доказательств, условий и формы должна быть понятная задача. Замечания к странице связывайте с наблюдаемыми затруднениями посетителя.
Как связать расходы на привлечение с доходом от заказов
Ниже — условный учебный пример, а не данные компании или ориентир для рынка. Предположим, все сделки завершены, а обращения относятся к рассматриваемым расходам на привлечение. Один оплаченный договор соответствует одному новому клиенту. Расходы составляют 100 000 ₽: реклама — 80 000 ₽, работы по привлечению — 20 000 ₽.
В этом примере получены 100 уникальных обращений, проведены 40 замеров, оплачены 10 договоров. Средняя выручка на договор составляет 200 000 ₽. Переменные затраты по всем заказам условно равны 1 400 000 ₽.
| Показатель | Расчет | Результат |
|---|---|---|
| Стоимость обращения с учетом работ | 100 000 / 100 | 1 000 ₽ |
| Стоимость привлечения нового платящего клиента | 100 000 / 10 | 10 000 ₽ |
| Конверсия обращения в оплаченный договор | 10 / 100 × 100% | 10% |
| Выручка | 10 × 200 000 | 2 000 000 ₽ |
| Маржинальный доход до расходов на привлечение | 2 000 000 − 1 400 000 | 600 000 ₽ |
| Остаток после расходов на привлечение | 600 000 − 100 000 | 500 000 ₽ |
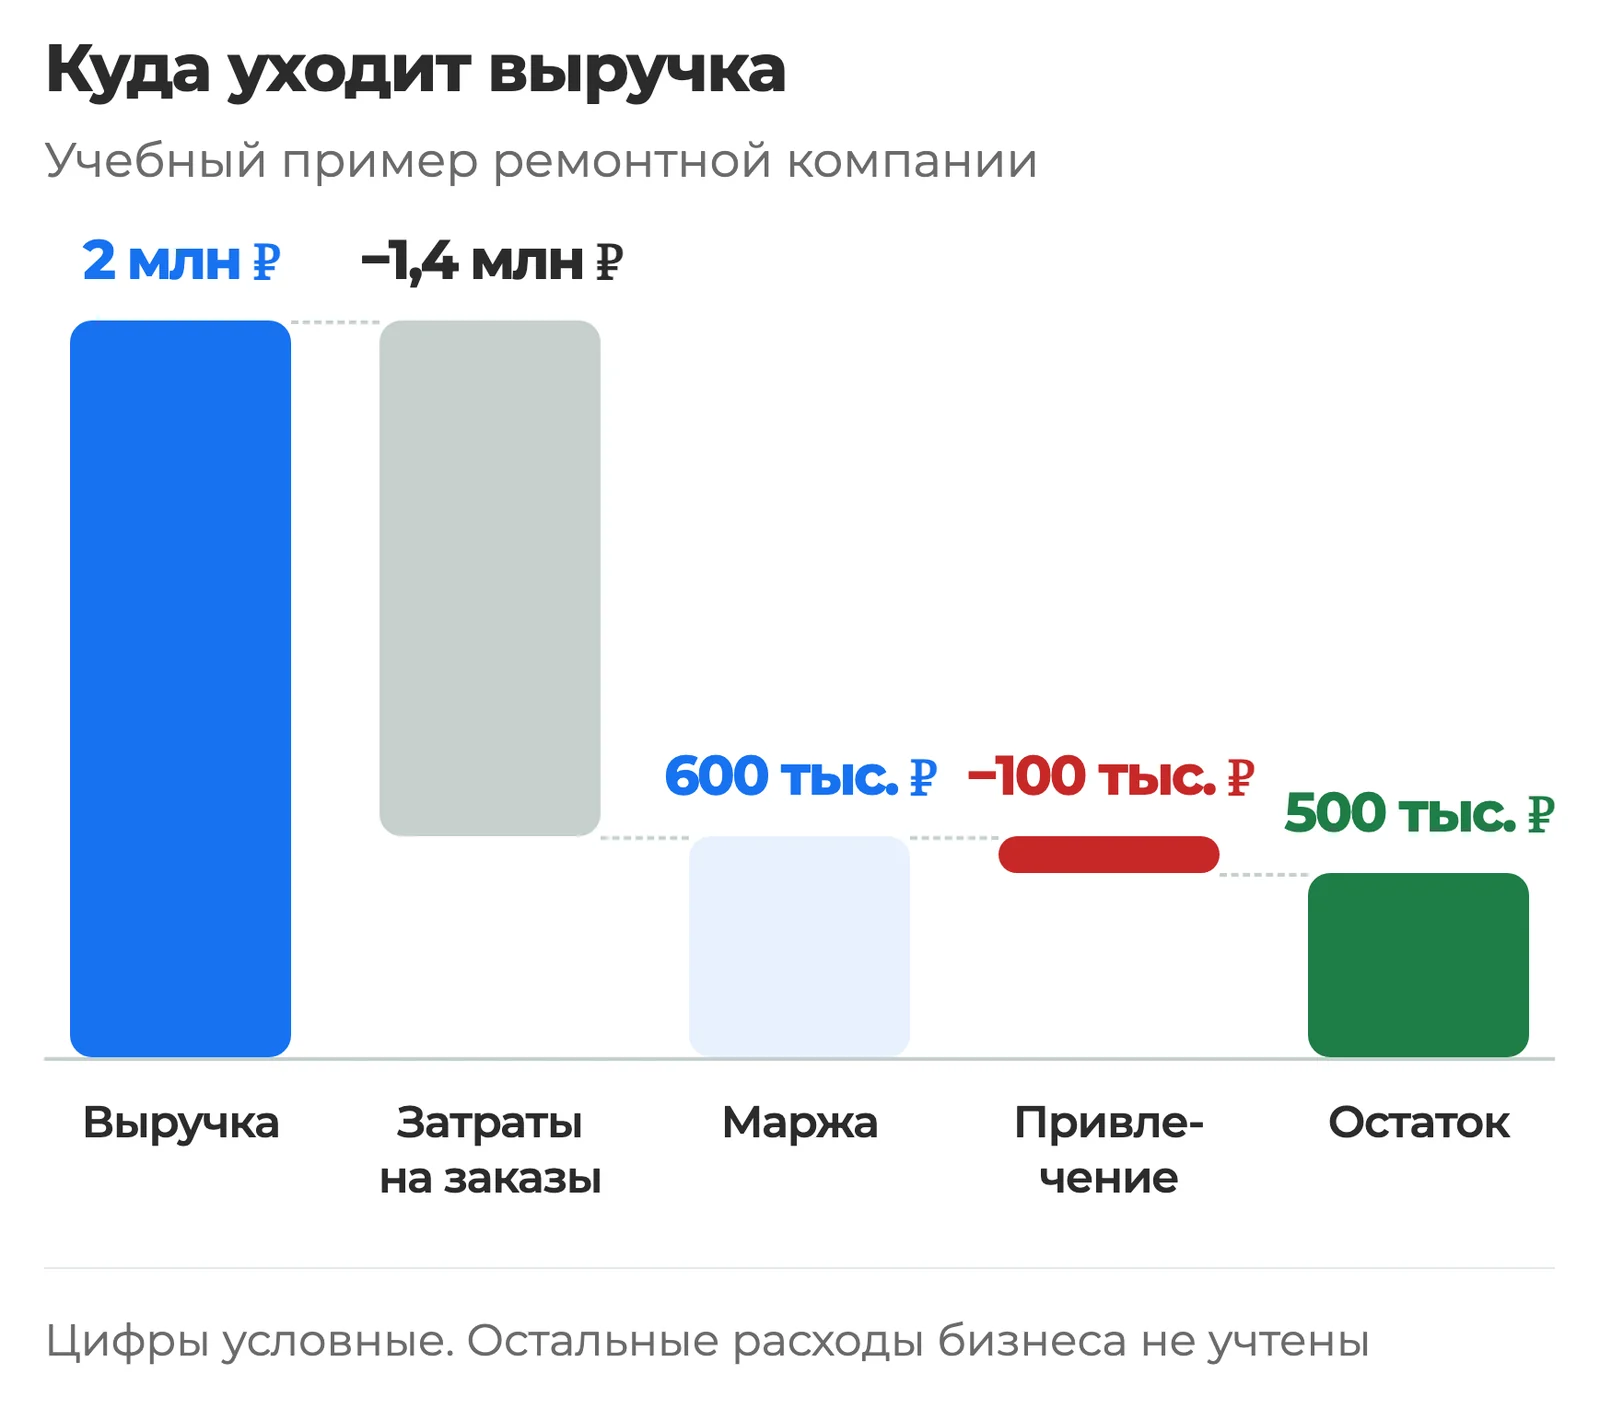
Тот же расчёт картинкой: из 2 млн ₽ выручки до прочих расходов доходит 500 тыс. ₽
В учебном расчете после переменных затрат и привлечения остается 500 000 ₽. Остальные расходы бизнеса здесь не учтены.
Это еще не чистая прибыль.
При сравнении каналов используйте одинаковый состав расходов. Стоимость обращения с учетом работы подрядчика и стоимость только по рекламному бюджету отвечают на разные вопросы.
Повторные покупки оценивайте по истории клиентов, отдельно обозначив период наблюдения. Чтобы рассчитать доход от дальнейшего сотрудничества, понадобятся сведения о последующих заказах и затратах на них.
Как проходит аудит и что согласовать с исполнителем
Работу удобно выстроить от вопроса собственника к согласованию границ, сбору данных, анализу, обсуждению выводов и плану изменений. До заказа определите участие бизнеса и результат каждого этапа. Собственник задает цель, организует предоставление сведений, обсуждает ограничения и принимает решения. Исполнитель объясняет, как проверит предположения и чем подтвердит выводы.
Внутренняя команда знает продукт, историю решений и особенности учета. Перед началом оцените, хватает ли ей времени и нужных навыков. Внешнему специалисту потребуется погружение в бизнес.
Доказательства нужны в обоих случаях.
Если исполнитель предлагает дальнейшее внедрение, попросите отдельно обосновать каждую рекомендацию. Собственнику важно понимать, какие изменения подтверждены данными, а какие еще предстоит проверить.
В предложении исполнителя проверьте:
- Какой вопрос бизнеса должна закрыть проверка.
- Какие направления включены, а какие исключены.
- Какие данные и сотрудники понадобятся.
- Как устроен календарь работ и обсуждений.
- Какие документы вы получите и как примете результат.
- Кто внедряет рекомендации и на каких условиях.
Попросите объяснить расчет цены и срока: какие работы включены и какие исходные данные предполагаются. Отдельно обсудите, что произойдет при обнаружении пропусков в учете. Это поможет сопоставить предложения по содержанию.
Для предоставления доступа сначала проверьте возможность пригласить специалиста с нужными правами в каждом сервисе. Согласуйте состав доступных сведений и порядок завершения доступа. Также определите, кто подготовит выгрузки и объяснит спорные записи.
Что должно быть в отчете и плане изменений
В отчете нужны вопрос бизнеса, период проверки, источники данных, ограничения, подтвержденные находки, гипотезы и рекомендации. Выводы о привлечении связывают с обращениями, оплатами и затратами. План изменений должен объяснять, что делать, кто отвечает и по каким признакам проверять результат. Собственнику нужна возможность проследить путь от исходной записи до решения.
Рабочая запись соединяет проблему, доказательство, последствие для бизнеса, действие и критерий проверки. Ниже — условный пример формы плана. Это образцы задач, а не результаты проведенного аудита.
| Наблюдение, которое нужно подтвердить | Последствие для бизнеса | Действие | Ответственный | Когда выполнять | Критерий проверки |
|---|---|---|---|---|---|
| В оплаченных сделках не указан источник | Неясно, какие каналы привели эти заказы | Проверить возможность восстановить связь с обращениями | Руководитель продаж | До сравнения каналов | Доля оплат с подтвержденным источником |
| Причины отказа записаны без объяснений | Неясно, что менять в предложении или продаже | Разобрать обращения и согласовать правила записи причин | Руководитель продаж | До изменения процесса продаж | Полнота записей и возможность сверить их с обращениями |
| В расходах учтена только реклама | Расчет не показывает остальные затраты на привлечение | Согласовать состав расходов и пересчитать показатели | Аналитик | После сверки расходов | Расчет можно повторить по исходным данным |
Сроки согласуйте после оценки объема работ.
Приоритет определяют по ожидаемому влиянию, надежности вывода, трудоемкости и зависимостям. Сначала устраняют пробел, который мешает проверить остальные решения.
Принимайте отчет, если расчеты можно повторить, выводы связаны с данными, действия выполнимы, а у задач есть ответственные. Для прогноза дохода потребуйте раскрыть допущения. Собственнику нужно понимать, какие условия еще предстоит проверить.
Какие ошибки обесценивают аудит и как проверить результат
Проверяйте, не искажают ли исходные данные картину: учтены ли все согласованные расходы, убраны ли дубли, сопоставимы ли периоды. Затем оцените, можно ли проверить рекомендации после внедрения. Одного роста заявок для вывода о результате недостаточно. Сопоставьте его с договорами, оплатами и маржинальным доходом, чтобы понять последствия для бизнеса.
Совет «переделать сайт» требует пояснения: какая проблема обнаружена, чем подтверждена и какой показатель должен измениться. Без этих сведений собственнику трудно оценить необходимость работы. Для каждой принятой задачи назначьте ответственного.
Отчет сам себя не внедрит.
Перед изменениями зафиксируйте исходные показатели, правила учета и период наблюдения. Затем отмечайте выполненные действия, изменения бюджета, цен, спроса и загрузки сотрудников. Данные сайта сопоставляйте с договорами и оплатами.
По возможности проверяйте изменения поэтапно. Если одновременно поменялись реклама, сайт и обработка обращений, отдельно оценить вклад каждого изменения будет труднее.
Результат аудита — обоснованные решения. Последствия внедрения проверяют по сопоставимым данным о клиентах и деньгах.
Проверка завершена, когда собственник получил воспроизводимые расчеты, объяснение ограничений и согласованный план. Дальше бизнес выполняет задачи и оценивает результат. Сам факт проведения аудита не доказывает, что последующий рост продаж вызван его рекомендациями.
Если хотите разобраться в потерях своего бизнеса, оставьте заявку и опишите, где расходятся ожидания и результат.
Частые вопросы
Чем маркетинговый аудит отличается от отчета по рекламе?
Отчет по рекламе показывает расходы и результаты выбранного канала. Аудит проверяет причины результата и может затрагивать предложение, сайт, продажи и экономику заказов. Границы проверки нужно согласовать заранее.
Можно ли провести аудит, если обращения не собраны в одной системе?
Можно начать с доступных записей: форм, звонков, переписки, договоров и оплат. Сначала выясняют, какие сведения можно связать между собой. Если связь восстановить нельзя, отчет должен обозначить ограничение и задачи по учету.
Достаточно ли проверить сайт, если заявок мало?
Это зависит от причины. Проверка сайта поможет изучить предложение и путь до обращения. Но сначала нужно выяснить, приходят ли подходящие посетители и верно ли учитываются заявки, иначе вывод о сайте останется предположением.
Гарантирует ли аудит рост продаж?
Нет. Аудит дает выводы и план действий с обозначенными ограничениями. Результат зависит от внедрения, исходных предположений и условий работы бизнеса. Его проверяют по обращениям, договорам, оплатам и затратам.
Как собственнику понять, что отчет можно принять?
Попросите показать, на каких данных основаны выводы и как повторить расчеты. У каждой рекомендации должны быть объяснение, ответственный и критерий проверки. Предположения и пробелы в данных нужно обозначить отдельно.
Источники
Предоставленные ссылки ведут в общие разделы официальной справки. Они не подтверждают конкретные настройки сервисов, поэтому такие инструкции в статье не приводятся. Перед публикацией этот блок нужно дополнить проверенными ссылками на конкретные документы по используемым способам учета.
- Справка Яндекс Метрики — общий раздел документации по учету посещений и действий на сайте.
- Справка Яндекс Вебмастера — общий раздел документации для владельцев сайтов.