Заявки приходят, подрядчик показывает отчет, а стало ли больше денег у бизнеса — непонятно? Чтобы оценить эффективность рекламы, свяжите расходы с целевыми обращениями, покупателями и доходом после привлечения. Ниже — какие цифры запросить, как проверить отчет и найти, что мешает результату: реклама, сайт или обработка заявок.
Как оценить рекламу по деньгам, которые остаются бизнесу?
Обращений стало больше, но хватает ли заработанного на выполнение заказов и привлечение покупателей? Чтобы понять, как оценить эффективность рекламы, проверяйте всю цепочку: расходы, подходящие запросы, покупки и остаток после связанных затрат. Оценка эффективности рекламы начинается с цели кампании: продажи, узнаваемость, доверие и удержание требуют разных способов проверки.
Охват показывает, сколько людей увидели сообщение, но не доказывает прирост прибыли. Для оценки доверия нужно отдельное исследование. Например, опрос с сопоставимыми условиями.
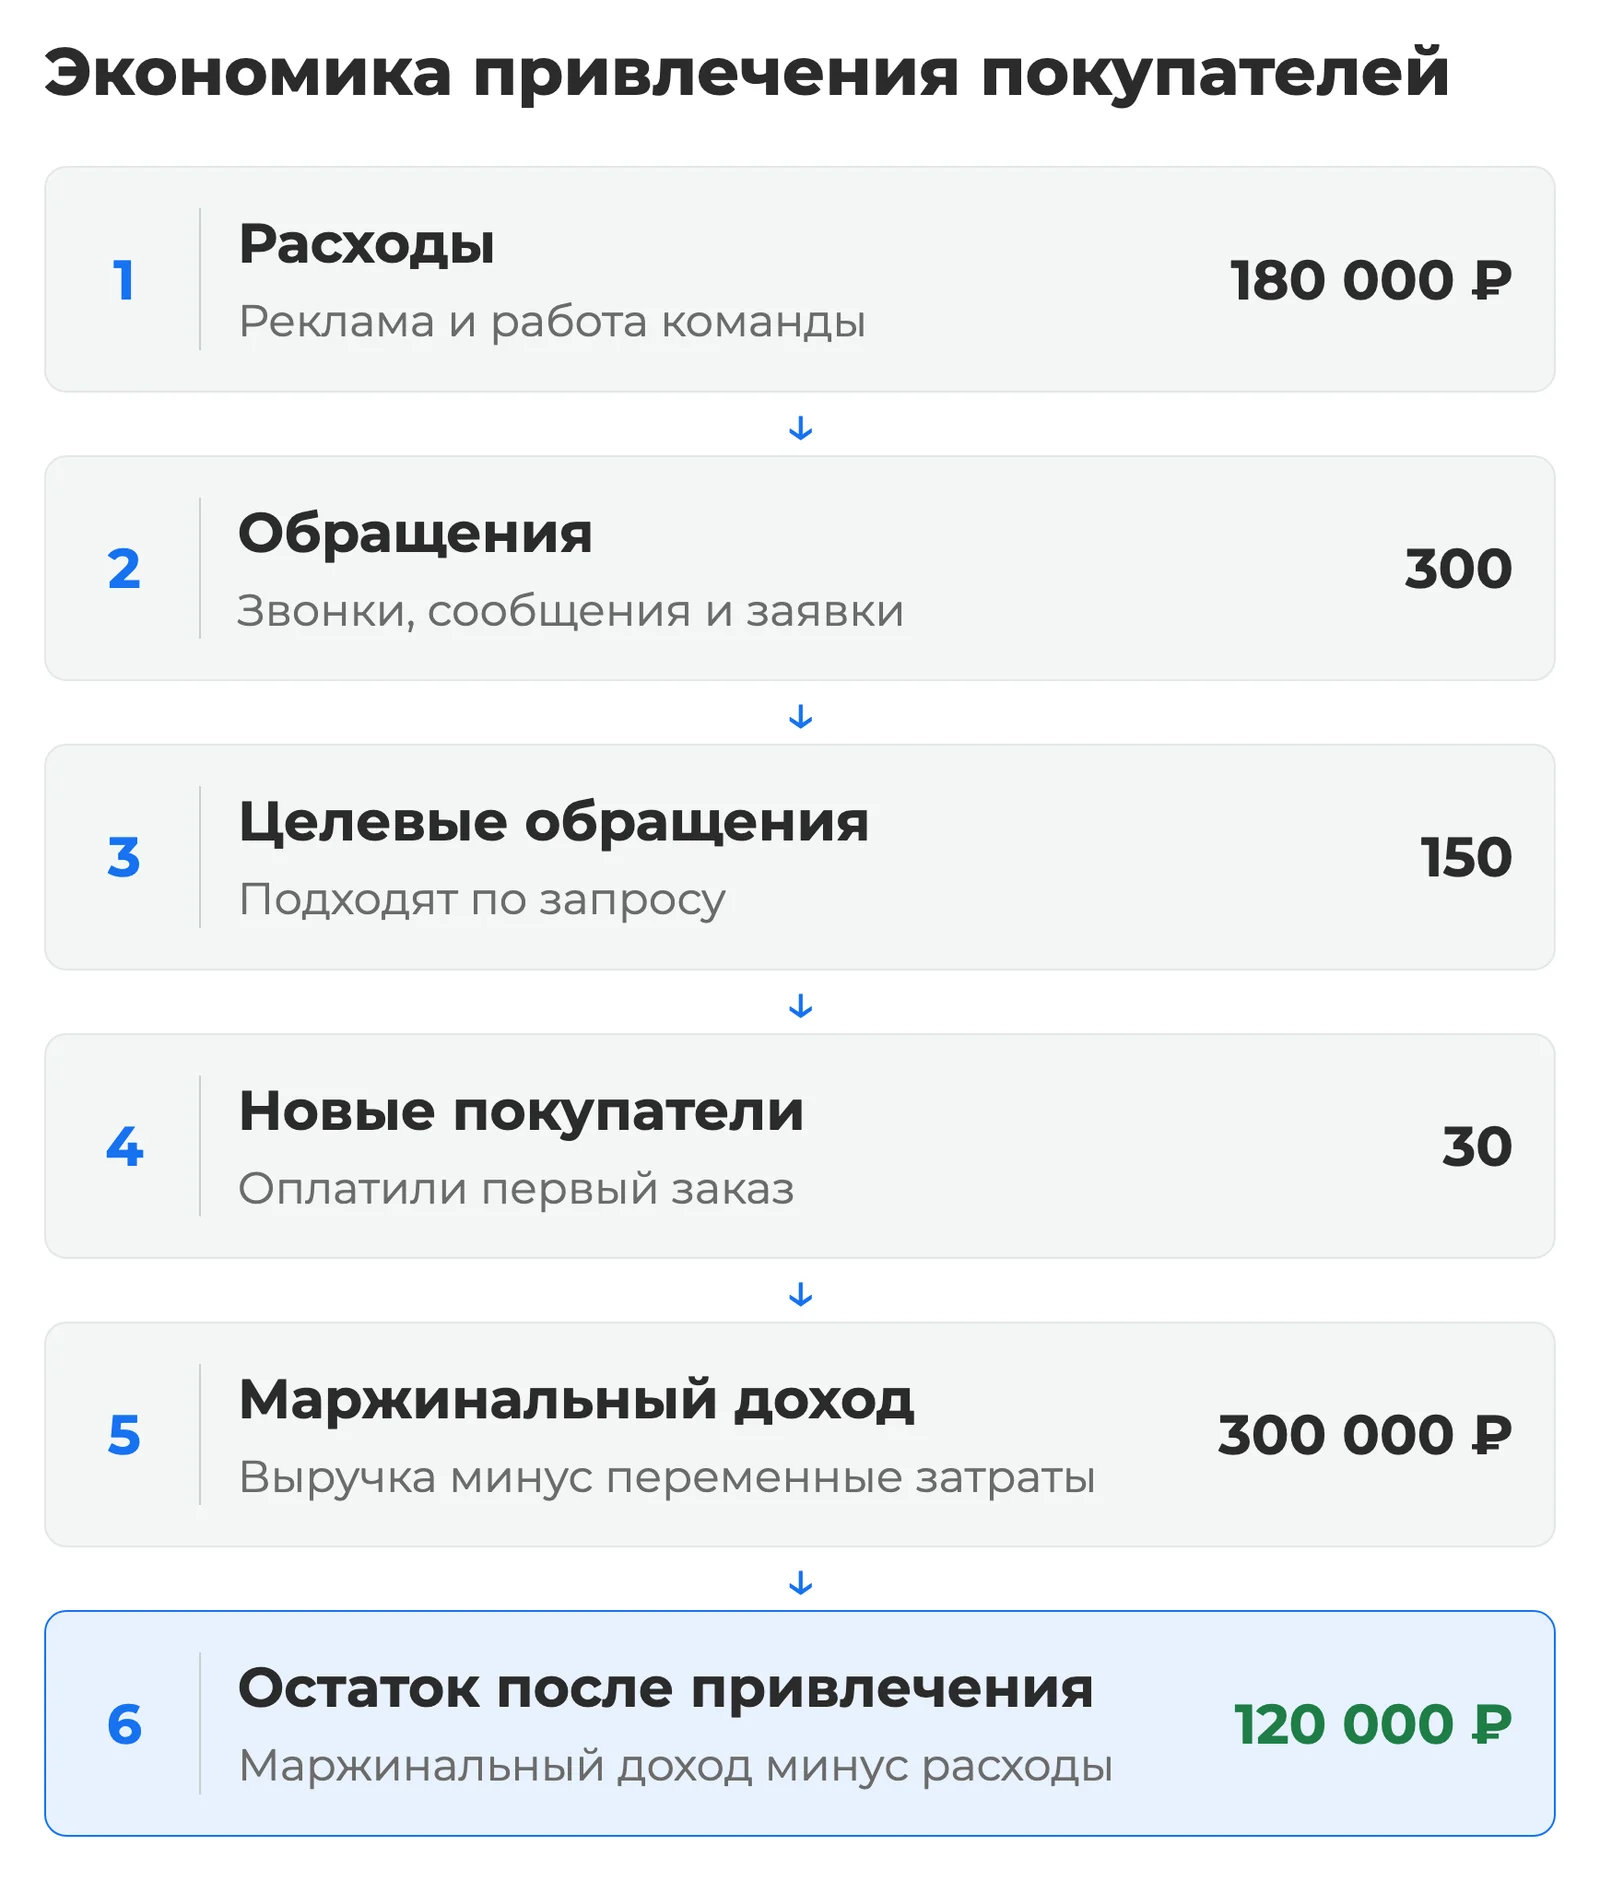
Для рекламы на продажи соберите последовательность: расходы → обращения → целевые обращения → новые покупатели → маржинальный доход → остаток после привлечения.
Целевое обращение — запрос, который соответствует вашим услугам и условиям работы.
Схема
Маржинальный доход — выручка за вычетом затрат, которые меняются вместе с заказами: материалов, сдельной оплаты бригад и других расходов на выполнение работ. Состав затрат зафиксируйте заранее. Из этого дохода вычтите привлечение.
Остаток должен еще покрыть постоянные расходы бизнеса, поэтому называть его чистой прибылью рано.
Отчет показывает продажи, отнесенные к рекламе, но не доказывает, что без нее этих покупок не было бы.
Мнение. Если реклама должна приносить продажи, расширять ее стоит после проверки: остается ли от заказов достаточно денег на содержание бизнеса и требуемую прибыль.
Соберите показатели для решения о бюджете
Включите в отчет показатели эффективности рекламы, связывающие деньги с покупателями: эти метрики эффективности рекламы помогут решить, продолжать ли расходы. Укажите источник, расчет и состав затрат. Иначе за дешевой заявкой может скрываться более легкое действие — например, клик по телефону, который еще не подтверждает разговор.
| Показатель | Расчет или смысл | Где взять | Для чего нужен |
|---|---|---|---|
| Расходы на привлечение | Реклама, подрядчик, аналитика и согласованные работы | Кабинеты и учет расходов | Видеть полный расход |
| Уникальные и целевые обращения | Запросы без дублей и подходящие обращения | Система учета клиентов | Оценивать качество спроса |
| Новые покупатели | Первая подтвержденная покупка | Учет заказов | Считать привлеченных покупателей |
| Выручка | Продажи выбранной группы обращений | Учет продаж | Видеть связанный объем продаж |
| Маржинальный доход | Выручка минус переменные затраты | Учет продаж и затрат | Определять доступную сумму на привлечение |
| Стоимость покупателя | Согласованные расходы / новые покупатели | Сводный расчет | Проверять допустимую цену |
Показы, охват, частота, CTR — доля показов с кликом — и CPC — средняя стоимость клика — помогают настраивать объявления, но не заменяют финансовый результат.
CPA означает стоимость выбранного действия, CPL — стоимость обращения. CAC — стоимость привлечения нового покупателя — требует согласованного состава затрат. Если учтен только кабинет, подпишите: «Стоимость покупателя по рекламному расходу».
Добавьте ДРР — долю рекламных расходов: рекламный расход / связанная выручка × 100%. Уточните, что включено в расход: одна реклама или все привлечение. Дешевая заявка при редких покупках может обходиться дороже дорогого, но подходящего запроса.
Снижение расходов без учета потерянных продаж тоже не означает улучшения результата.
Какие данные нужны, чтобы отчету можно было доверять?
В кабинете есть расходы, у менеджера — договоры, у бухгалтера — поступления. Сначала договоритесь, какие события сопоставляете. Иначе реклама получит в заслугу старые продажи, а неоплаченные договоры создадут впечатление, что расходы уже вернулись. Запросите связанные данные об обращениях, покупателях, заказах и затратах:
- У подрядчика — расходы кабинетов, оплату ведения и дополнительные работы.
- У ответственного за аналитику — обращения с источником, временем и доступным идентификатором.
- У менеджера — признак целевого запроса, покупателя, статус заказа и причину отказа.
- У финансового сотрудника — выручку, поступления, возвраты и затраты на выполнение.
- У руководителя — правило учета разовых работ и требуемый остаток от заказов.
Подписанный договор, признанная выручка и деньги на счете — разные события.
Заказ может приносить доход по расчету, но требовать оплаты материалов до поступления денег клиента. Проверяйте и экономику заказа, и движение денег: когда бизнес платит и получает оплату.
Согласуйте основу сумм: расход без НДС — налога на добавленную стоимость — нельзя механически сравнивать с платежом, включающим налог. Финансовый сотрудник должен подготовить сопоставимые значения с учетом правил компании.
Разовые работы распределяйте по выбранному правилу.
Если сегодня включить всю разработку сайта, а в следующем отчете убрать ее, стоимость привлечения изменится из-за учета. Критерий целевого обращения тоже запишите. Для ремонта это могут быть нужный вид работ, территория обслуживания и возможность взять заказ. Сверьте понимание на реальных запросах, чтобы менеджер и подрядчик считали одинаково.
Отметьте пробелы в данных. Обращение без источника сохраните в общей сумме, но не приписывайте конкретной кампании.
Снимите расходы и результаты кампаний в Яндекс Директе
Нужно проверить расходы кампаний? Создайте отчет и уточните, что кабинет считает результатом: отправка формы, звонок и переданная покупка — разные события, хотя все они могут называться конверсиями — выполненными целевыми действиями. Сопоставьте расход, клики, конверсии и CPA, а покупку проверьте в учете продаж.
- На странице «Мои отчеты» нажмите «Создать отчет».
- Задайте период и проверьте выбранные цели: какое действие оцениваете.
- Зафиксируйте модель атрибуции — правило, по которому результат относят к источнику рекламы.
- Выберите группировку по кампаниям и нужные показатели.
- Сохраните отчет для повторной проверки с теми же настройками.
Рядом с выгрузкой подпишите смысл CPA: при цели «Отправка формы» это стоимость действия с формой.
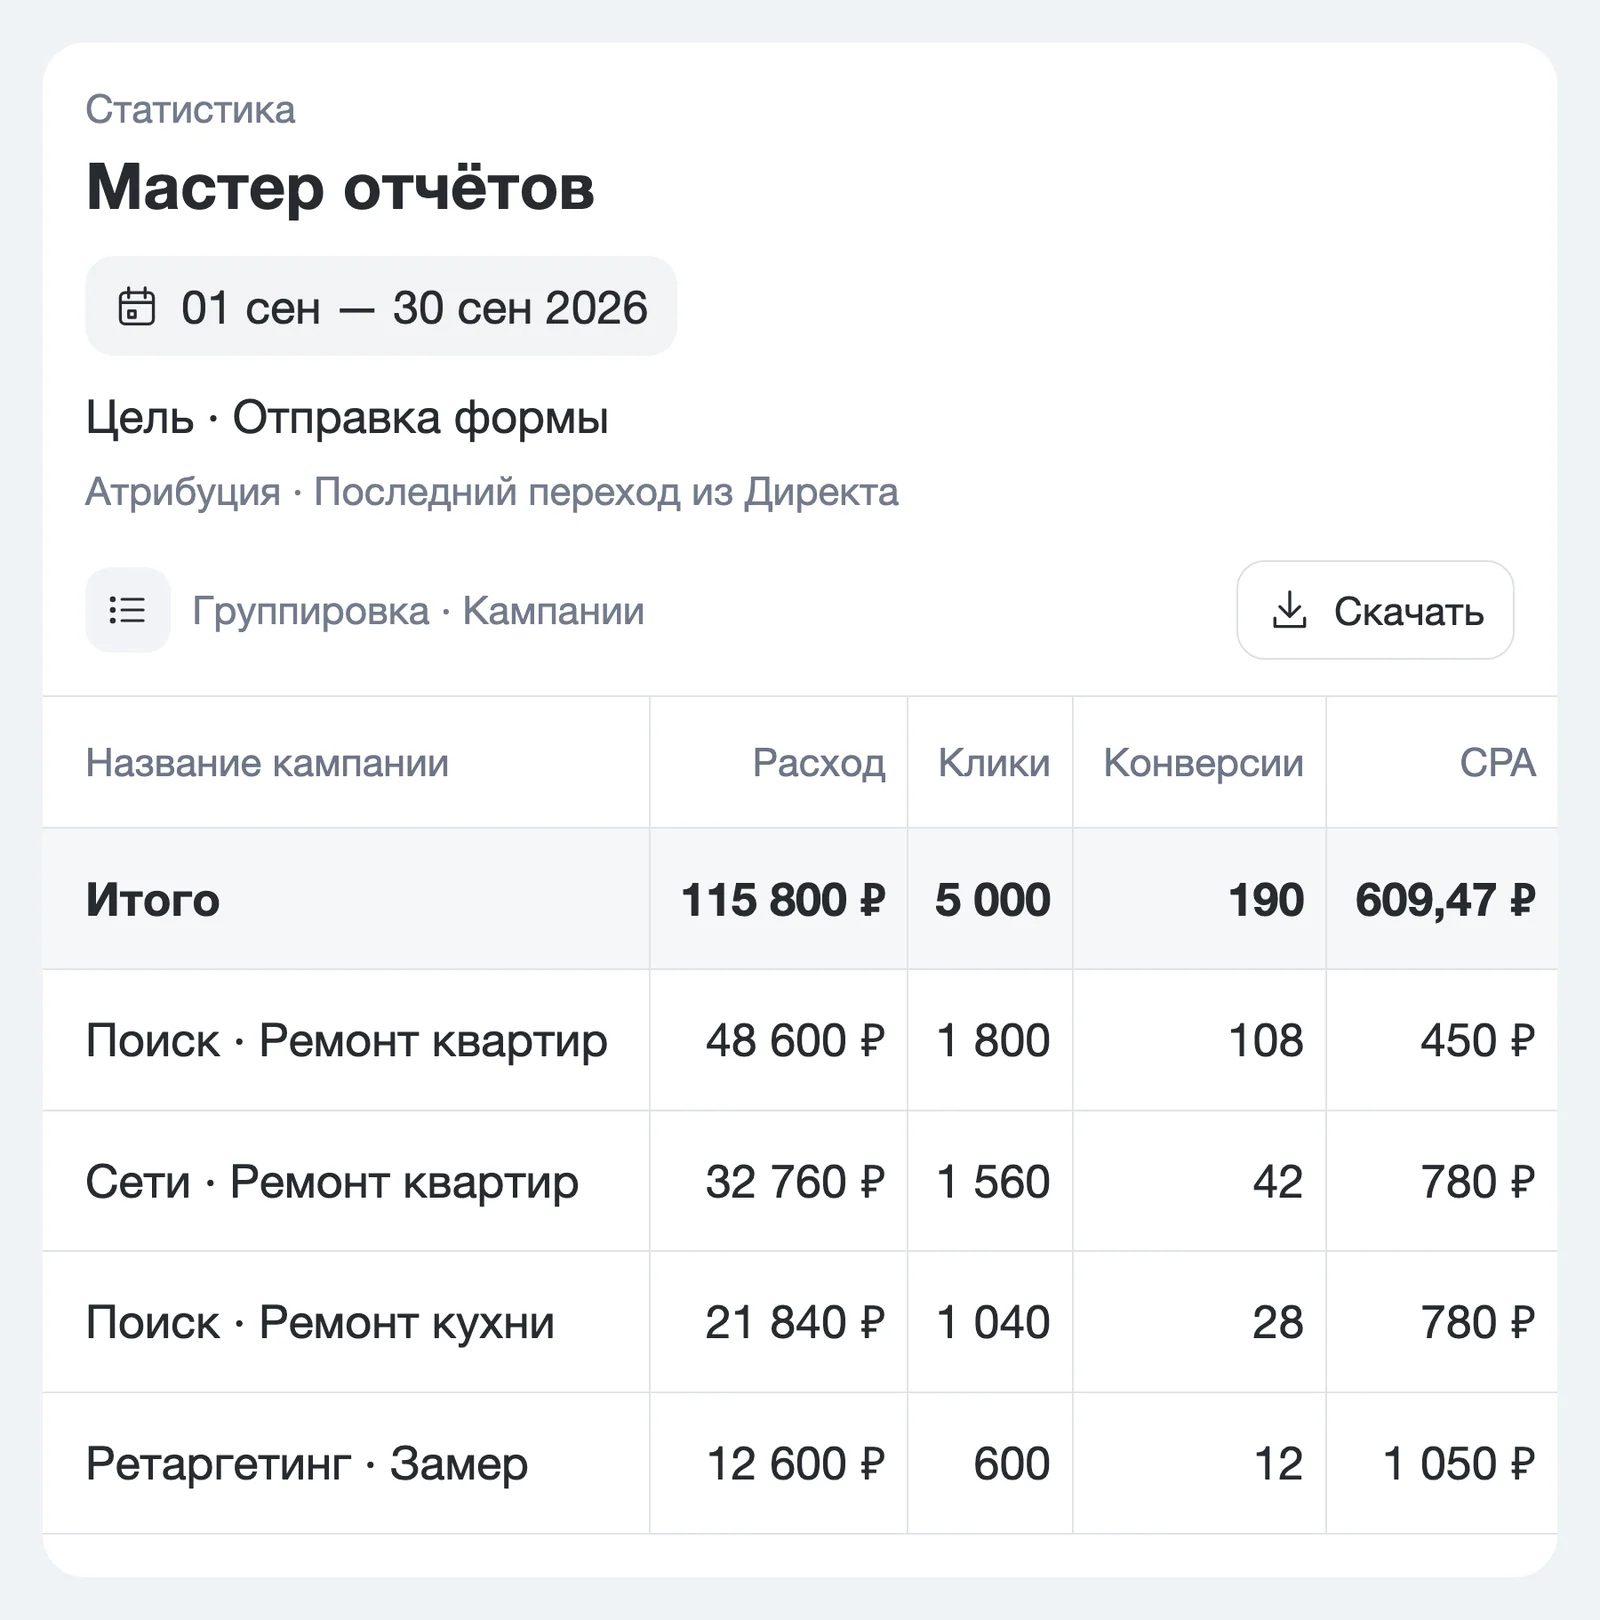
Мастер отчетов: экран Яндекс Директа
Доходные показатели используйте, когда данные о доходе поступают в систему: цель без переданного дохода в их расчет не включается.
Отсутствие дохода в отчете само по себе не доказывает отсутствие продаж. Если между проверками сменили цель или модель атрибуции, отметьте это рядом с цифрами. Иначе новое правило подсчета можно принять за улучшение рекламы.
Оплату подрядчика и другие расходы добавьте к сводному расчету: кабинет не учитывает все привлечение. Итоговая строка может скрывать различия между направлениями. Для решения об отдельной кампании проверьте ее обращения и покупки, но не делайте вывод по случайному удачному действию.
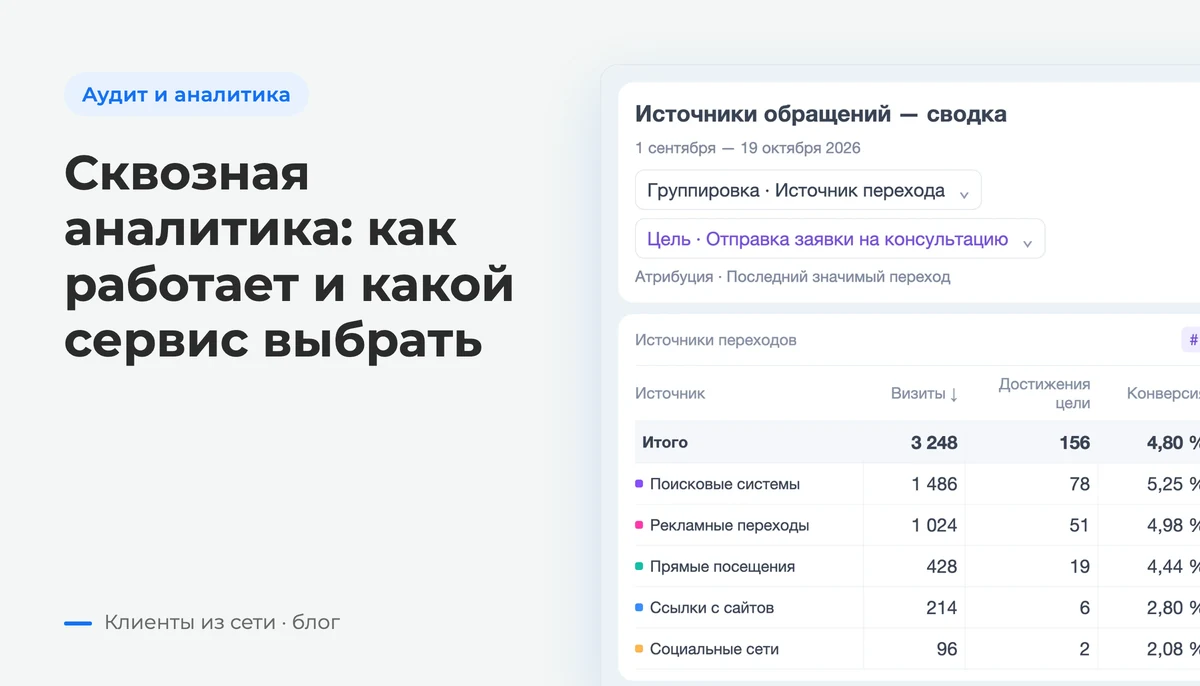
Проверьте, какие обращения измеряет Метрика
Метрика показывает конверсии, а менеджер находит другое количество заявок? Проверьте цель: конверсия в Яндекс Метрике — доля визитов, в которых посетитель выполнил выбранное действие. Клик по номеру, переход в мессенджер и поступивший запрос обозначают разные этапы, поэтому выполните действие на сайте и сверьте результат с поступлением обращения менеджеру.
Проверка должна подтвердить работу счетчика и возможность связаться с потенциальным покупателем.
В отчете по источникам читайте конверсию вместе с количеством визитов и смыслом цели. Большая доля выполненных действий еще не подтверждает, что источник приводит подходящие запросы. Их качество проверяйте в учете клиентов.
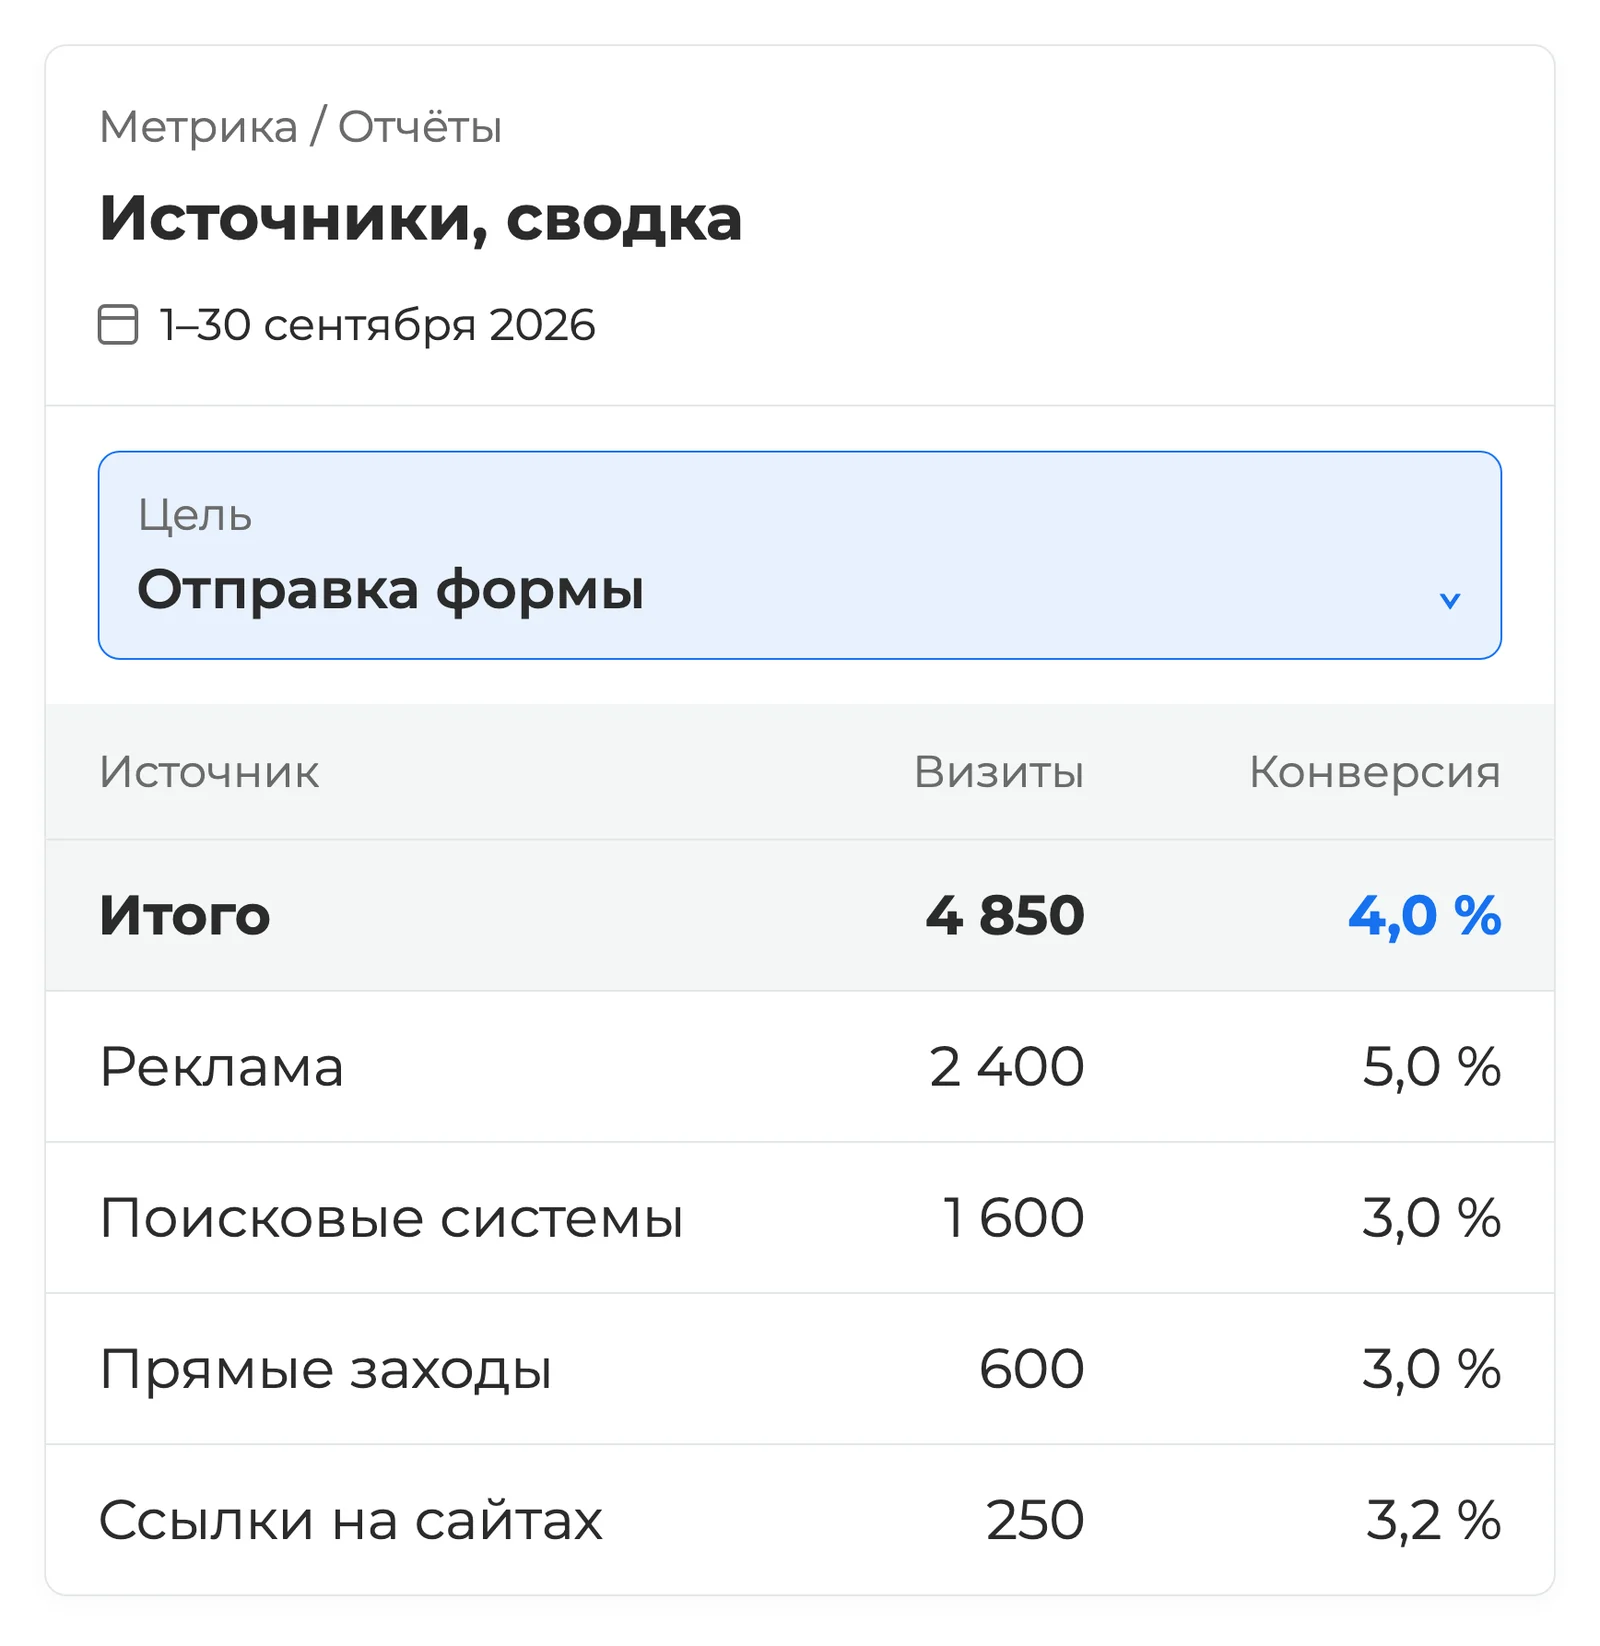
Источники, сводка: экран Яндекс Метрики
Представьте: посетитель нажал номер телефона, но передумал звонить. Цель сработает без разговора.
Назвав такое событие заявкой, вы завысите результат еще до работы отдела продаж.
Проверьте UTM-метки — подписи в рекламной ссылке для различения источников переходов. Согласуйте написание с подрядчиком и убедитесь, что сведения об источнике доходят до записи обращения. Отправка формы должна приводить к записи, с которой работает менеджер.
Если уведомление потерялось или карточка не создалась, выполненная цель не поможет продать. Пройдите путь целиком: переименование цели не восстановит потерянные обращения.
Почему заявок много, а новых покупателей мало?
В отчете десятки действий, а продаж почти нет? Отделите технические события от реальных обращений и новых покупателей. Затем проверьте качество запросов и работу с ними: обсуждение условий, выбор подрядчика и выполнение договоренностей. Рекламный отчет может не показывать потери на этих участках.
Выберите единицу учета: обращение, человек или заказ. Человек может позвонить, заполнить форму, а затем заказать несколько работ.
Если каждое событие считать новым покупателем, стоимость привлечения снизится только на бумаге.
Сверьте аналитику с CRM — системой учета обращений, покупателей и истории работы. Подойдет и таблица, если она связывает запрос с заказом.
- Уберите спам и технические дубли по понятному правилу.
- Отметьте повторные запросы и действующих клиентов.
- Проверьте соответствие вашим услугам и территории работы.
- Разберите пропущенные звонки, время ответа и причины отказов.
- Отделите подтвержденные покупки от отмененных и неоплаченных заказов.
Коллтрекинг — связывание телефонного звонка с источником рекламы — помогает проверить путь телефонных обращений. Причины потерь ищите в разговорах и записях менеджеров. Один норматив скорости ответа их не объяснит.
Для передачи сведений о продажах в Директе откройте раздел «Конверсии» и выберите «Добавить источник конверсий».
Способ передачи подбирайте под систему учета и доступные данные.
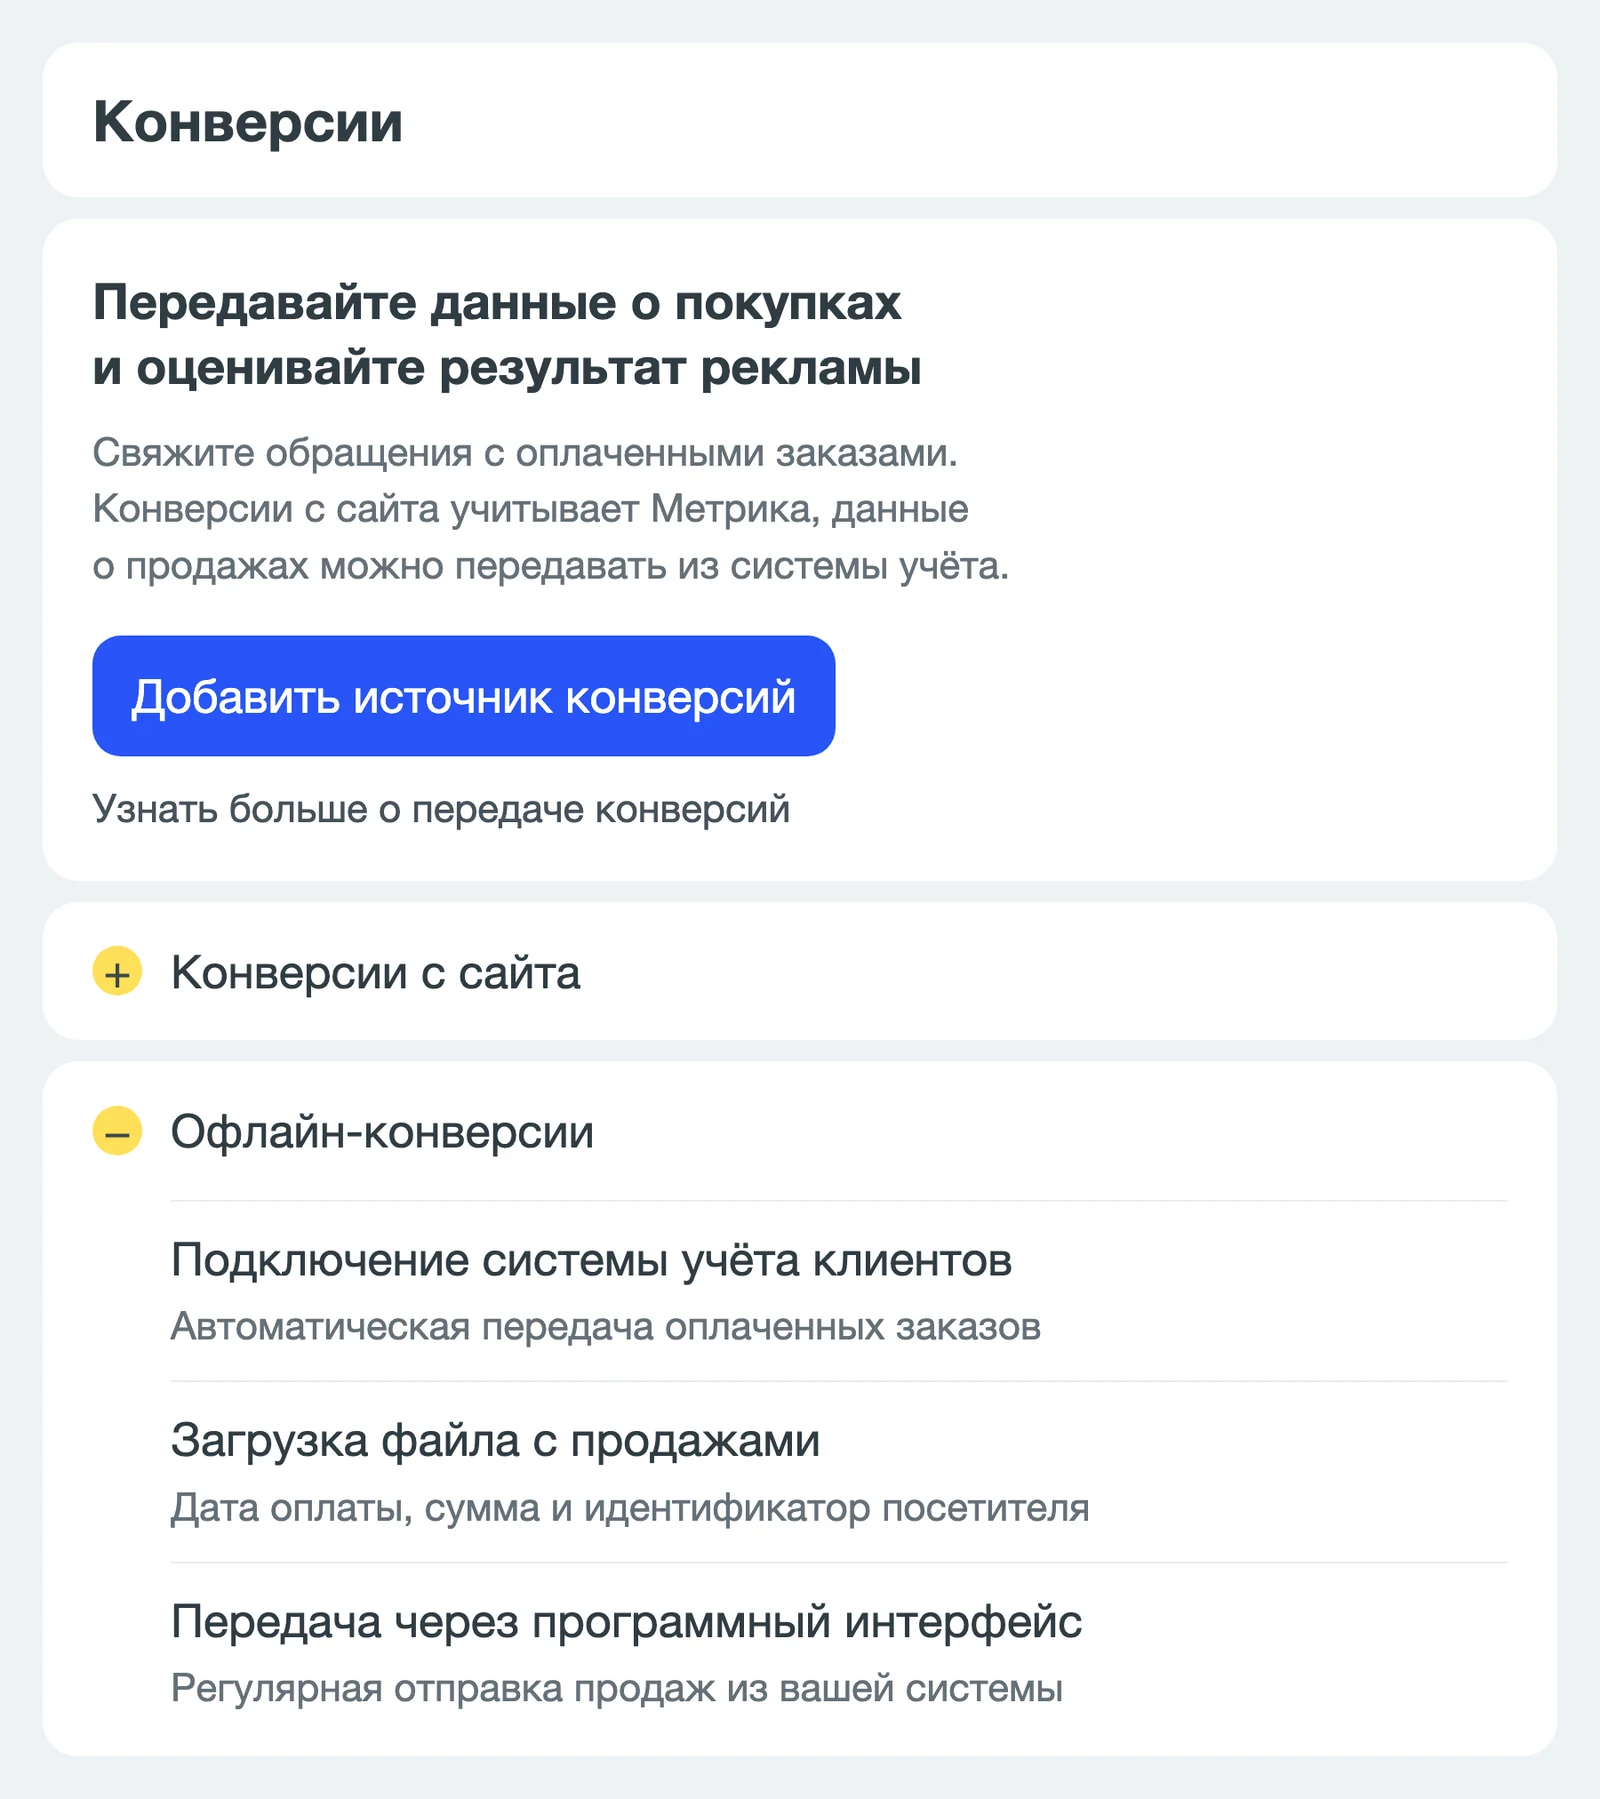
Конверсии: экран Яндекс Директа
Сначала договоритесь, какой статус означает покупку: менеджер может считать результатом согласие клиента, а финансовый сотрудник — поступившую оплату. Передача данных в кабинет не устранит различие.
Причину отказа записывайте по существу. «Не купил» не помогает выбрать действие. Неподходящий маршрут, отсутствие нужной услуги и несогласованная цена требуют разных решений.
Иначе бизнес рискует менять объявления, когда препятствие находится в другом месте.
Почему выручка может скрывать убыток?
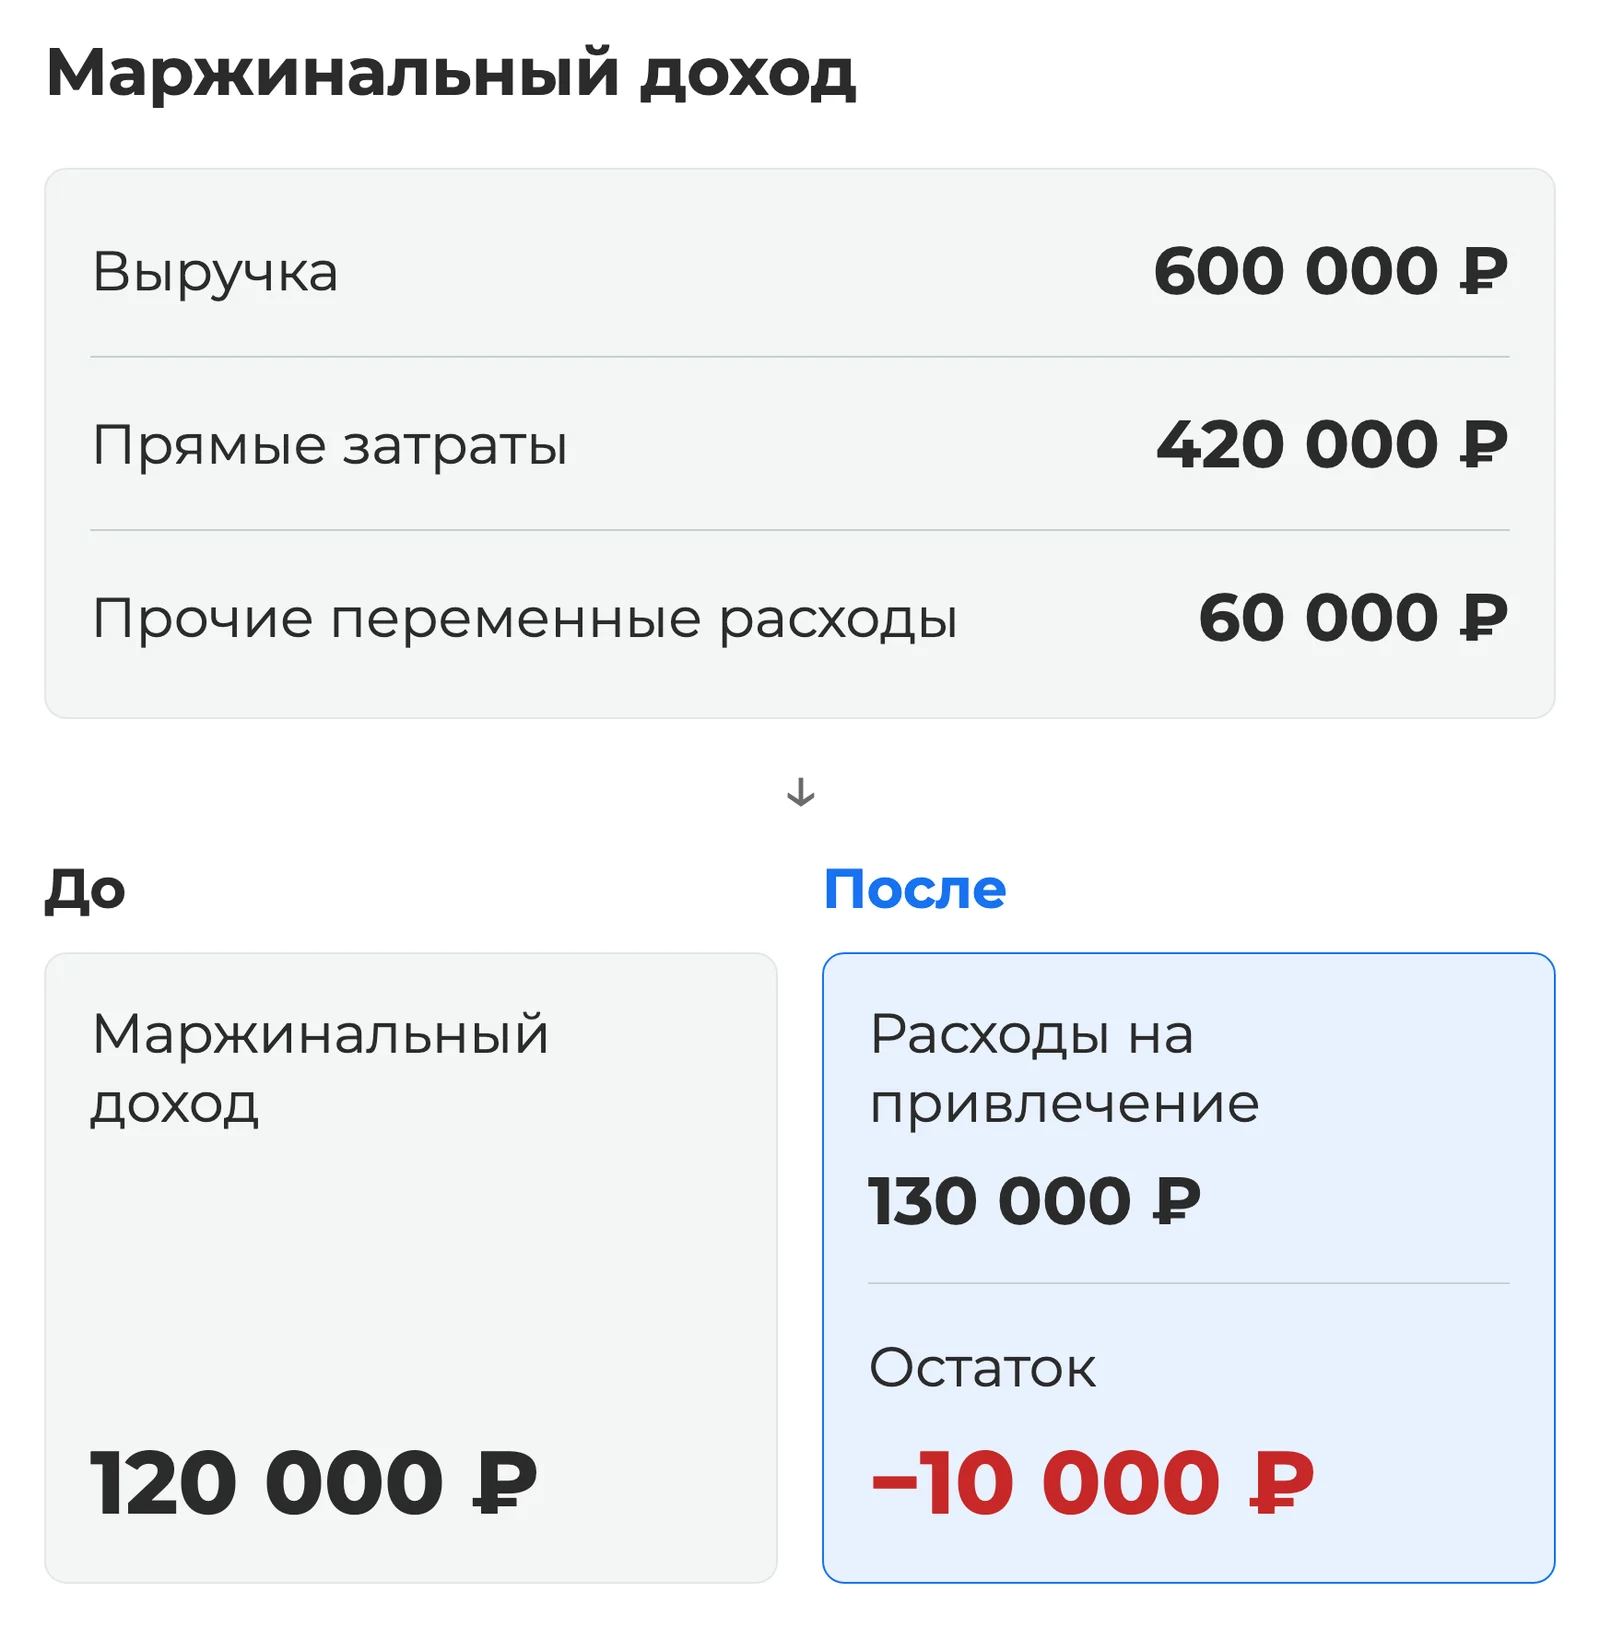
Продажи многократно превышают рекламный бюджет — значит, все окупилось? Вычтите выполнение заказов и все привлечение. Ниже — условный расчет, без рыночных нормативов и результатов клиента. Все заказы завершены и оплачены, отмен и возвратов нет; каждый расход включен только в одну строку.
На рекламу потратили 100 000 ₽, на работу подрядчика — 20 000 ₽, на аналитику — 10 000 ₽.
Полный расход привлечения составил 130 000 ₽.
Зарегистрировали 100 обращений, после удаления дублей осталось 80 уникальных. Из них 50 целевых; покупателями стали 10 новых клиентов.
Деньги от этих заказов:
- Выручка — 600 000 ₽.
- Прямые затраты на выполнение — 420 000 ₽.
- Прочие переменные расходы — 60 000 ₽, без пересечения с прямыми затратами.
- Маржинальный доход до привлечения — 600 000 − 420 000 − 60 000 = 120 000 ₽.
После оплаты привлечения остается 120 000 − 130 000 = −10 000 ₽, а бизнесу еще предстоит покрыть постоянные расходы.
При такой экономике увеличение заказов увеличит и потери.
Схема
Стоимость целевого обращения по всем расходам — 130 000 / 50 = 2 600 ₽. Стоимость клиента — 130 000 / 10 = 13 000 ₽. ДРР только по рекламному бюджету — около 16,7%, а доля всех расходов привлечения в выручке — около 21,7%. Это разные показатели, хотя используют одну выручку.
Передайте расчет финансовому сотруднику для сверки: повторное вычитание комиссии или пропуск расхода изменят вывод. Не переносите полученные цены на другой бизнес. Рабочие пределы берите из собственной экономики.
Сколько можно платить за покупателя и заявку?
Как понять, дорога ли заявка вашему бизнесу? Рассчитайте предел из маржинального дохода от покупателя и суммы, которую нужно сохранить после привлечения. Чужая средняя цена мало поможет: отличаются затраты, заказы и доля обращений, заканчивающихся покупкой. Для цены всех уникальных обращений используйте конверсию из всех уникальных обращений.
Допустимая стоимость покупателя = маржинальный доход от покупателя до привлечения − требуемый остаток.
В условном расчете маржинальный доход равен 120 000 ₽ на 10 покупателей, то есть 12 000 ₽ на покупателя. Если требуется оставить 2 000 ₽ на постоянные расходы и прибыль, полная стоимость привлечения может составить 10 000 ₽.
Переходите к цене целевого обращения:
- Посчитайте конверсию в покупателя: 10 покупателей / 50 целевых обращений = 20%.
- Умножьте допустимую стоимость покупателя на эту долю: 10 000 × 20% = 2 000 ₽.
- Проверьте общий предел: для 10 покупателей допустимы 100 000 ₽ расходов на привлечение.
- Вычтите фиксированные 30 000 ₽ на подрядчика и аналитику: на саму рекламу остается 70 000 ₽.
Расчет сохраняет остальные допущения, но не обещает прежнее число покупателей после сокращения бюджета: вместе с расходом могут измениться состав переходов и продажи.
Предел расходов — условие для проверки, а не команда рекламной системе.
Предел для целевого запроса напрямую ко всем уникальным обращениям не подходит. Считайте по сопоставимым заказам с известным исходом. Средняя для ремонта ванной и полной отделки квартиры может скрыть разницу в доходе. При заметных различиях в затратах разделите допустимые расходы на привлечение.
Требуемый остаток берите из экономики компании: произвольная сумма не гарантирует покрытия постоянных расходов.
Если предел недостижим, проверьте условия заказа, скидки, выполнение и потери при продаже.
Чем различаются ДРР, ROAS и ROMI?
В отчете стоит окупаемость, но непонятно, заработал ли бизнес? Посмотрите формулу и состав сумм. ДРР и ROAS связывают рекламный расход с выручкой без учета выполнения заказов. ROMI — показатель окупаемости маркетинговых расходов — тоже требует расшифровки дохода и затрат, поэтому подпишите выбранную основу рядом с результатом.
| Показатель | Расчет на принятой базе | Что показывает | Чего не подтверждает |
|---|---|---|---|
| ДРР | Рекламный расход / выручка × 100% | Долю рекламного бюджета в выручке | Что хватило денег на выполнение заказов |
| ROAS — выручка на рубль рекламного расхода | Выручка / рекламный расход | Отношение продаж к расходу кабинета | Прибыльность привлечения |
| ROMI на базе маржинального дохода | (Маржинальный доход до привлечения − все расходы привлечения) / все расходы привлечения × 100% | Результат после привлечения относительно его стоимости | Чистую прибыль бизнеса |
При одинаковых данных ДРР и ROAS описывают одно отношение с разных сторон. В условном расчете ROAS равен 600 000 / 100 000 = 6, или 600%. На рубль рекламного бюджета приходится шесть рублей выручки.
Прибыль в 600% из этого не следует.
Для расчета статьи берем маржинальный доход до привлечения: (120 000 − 130 000) / 130 000 × 100% ≈ −7,7%. Если в другом отчете доходом назвали выручку, сначала приведите формулы к одинаковой основе. Иначе прямое сравнение ROMI потеряет смысл.
ROI — окупаемость инвестиций в целом — нужен вместе с конкретной задачей и понятным составом вложений.
Не добавляйте сокращения ради полноты: для проверки привлечения достаточно остатка от заказов, стоимости покупателя и ее допустимого предела.
Учтите длинную сделку, повторные заказы и сезонность
Расходы уже прошли, а заказчик еще выбирает материалы и согласует договор? Рано относить всю сумму к убытку: цикл сделки — время от обращения до покупки — определяет, когда оценивать результат. Разделите события периода и судьбу полученных обращений, а повторные покупки показывайте отдельно от новых покупателей.
Представьте: человек запросил ремонт, дождался замера, согласовал работы и позднее внес оплату. Сравнив ранний расход только с ранними поступлениями, вы потеряете будущий результат.
Обратная ошибка — приписать текущей рекламе оплаты по старым обращениям.
Ведите два представления данных:
- События периода: сколько потратили, получили обращений, заключили договоров и приняли оплат за выбранный отрезок.
- Результат группы обращений: что впоследствии купили люди, впервые обратившиеся за выбранный отрезок, и сколько дохода принесли их заказы.
Первое показывает текущую работу и движение денег, второе — результат привлечения конкретной группы. Если часть сделок открыта, обозначьте итог как предварительный. Ценность клиента за время сотрудничества считайте по накопленному маржинальному доходу.
Будущие заказы оставляйте прогнозом: ожидание покупки не оплачивает расходы.
При сравнении периодов учитывайте сезон, цены, ассортимент, загрузку производства и изменения сайта. Сравнение до и после запуска не отделяет влияние рекламы от остальных перемен. Атрибуция организует учет, но не доказывает дополнительный эффект рекламы. Для проверки можно сопоставлять группы с рекламным воздействием и без него, проверив различия между группами и пересечение аудиторий.
Если обращение пока нельзя связать с оплатой, начните сохранять историю этой связи. Иначе долгую сделку придется оценивать по предположениям.
Не принимайте ошибки измерения за провал рекламы
В Директе и Метрике разные цифры — какому отчету верить? Проверьте события и условия учета: клик, визит, достижение цели и уникальный человек обозначают разное. Сначала установите, что посчитано в каждом отчете. Сверьте период, цель, модель атрибуции, состав расходов и единицу учета.
Не сравнивайте все достижения цели с людьми после удаления повторов.
Убедитесь, что оплата подрядчика не попала только в один расчет. Обращения без установленного источника не распределяйте между каналами по догадке. Сохраните строку «Источник не определен» и выясните, где потерялась связь.
Факт. Чтобы уменьшить погрешность оценки в два раза, требуется в четыре раза больше конверсий. Дополнительные результаты нужны для устойчивости оценки, а не просто для более длинного отчета.
Это соотношение не гарантирует надежности любого отчета после увеличения числа действий: ошибочно настроенная цель продолжит измерять не то событие. Сначала проверьте учет, затем оценивайте накопленные результаты.
При малом числе покупок отдельный заказ заметно меняет среднюю стоимость.
Покажите эту неопределенность вместо универсального срока теста или допустимого отклонения для любой кампании. Решение зависит от количества результатов, длины сделки и суммы, которой бизнес готов рискнуть.
При сломанном учете восстановите данные. При незавершенных сделках определите, чего ждете: оплаты, завершения работ или подтверждения отказа. Неработающую форму исправляйте сразу, но отсутствие оплат по открытым заказам не считайте доказательством провала рекламы.
Что менять: рекламу, сайт или работу с обращениями?
Расчет показал дорогого покупателя — что исправлять первым? Найдите переход, где теряются подходящие люди или деньги. Таблица поможет выбрать проверку, но возможную причину еще нужно подтвердить. Меняйте факторы последовательно: запишите предположение, ответственного и показатель для проверки, иначе вклад каждого изменения останется неясным.
| Отклонение | Возможная причина | Что проверить | Следующее действие |
|---|---|---|---|
| Дорогой переход | Запросы или аудитория не соответствуют предложению | Запросы, аудиторию, объявление | Проверить конкретную группу переходов |
| Переходы без обращений | Страница не отвечает обещанию рекламы | Содержание и способы связи | Исправить препятствие |
| Много нецелевых запросов | Реклама создает неверное ожидание | Географию, запросы, формулировки | Уточнить условия предложения |
| Целевые запросы без покупок | Теряются обращения или не подходят условия | Обработку, цену, наличие, отказы | Разобрать причины с менеджером |
| Покупки без остатка | Доход не покрывает расходы | Скидки, выполнение, привлечение | Пересчитать экономику заказов |
Если одновременно заменить страницу, цены и аудиторию, вклад каждого изменения останется неясным.
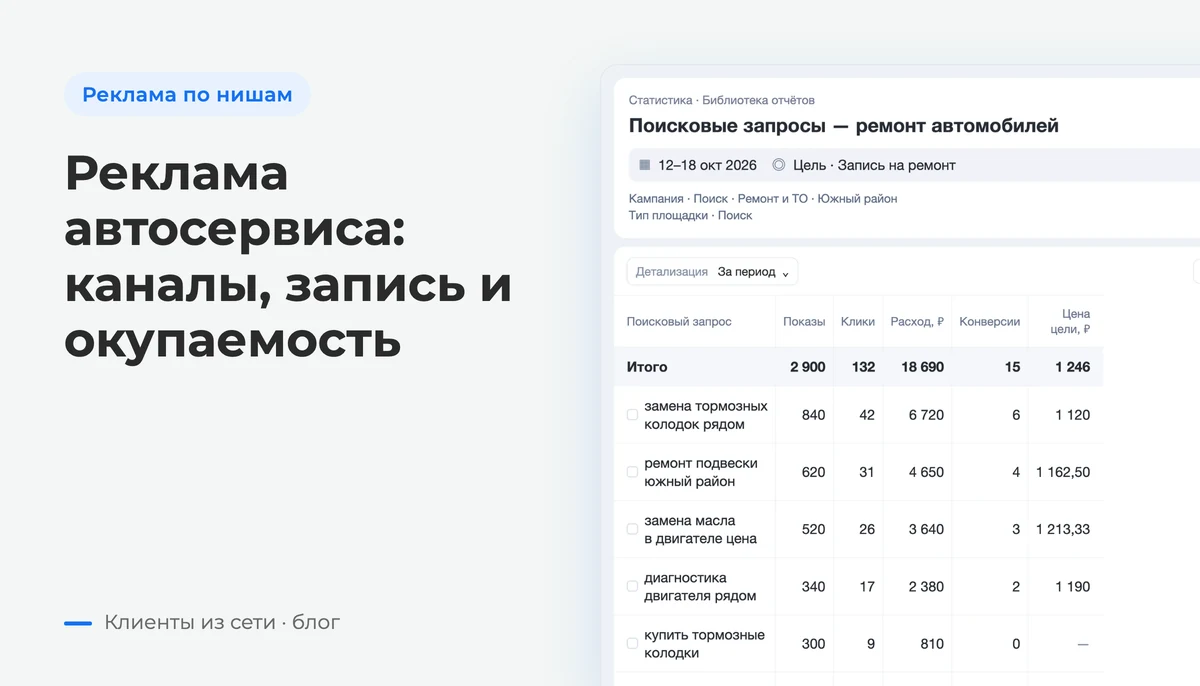
Для отраслевой проверки посмотрите, как связать рекламу автосервиса с записью и окупаемостью. В перевозках другие условия заказа: отдельно разобрано, как оценивать каналы привлечения заказов на грузоперевозки.
Запросы могут подходить по маршрутам, но у компании нет нужной машины. Рост бюджета усилит потерю. Заносите такие ограничения в отчет, чтобы подрядчик не искал решение там, где его нет.
А где у вас сейчас теряются подходящие обращения — до связи с менеджером или после обсуждения заказа?
Ответ подскажет, с какой проверки начать. ИИ можно поручить подготовку сводки и поиск отклонений в обезличенных данных — сведениях без привязки к конкретным людям. Формулы, причины и решения о бюджете проверяет человек.
Закрепите отчет и следующий шаг
Цифры собраны — что делать собственнику? Сведите результат к расходам, целевым обращениям, новым покупателям и остатку после выполнения заказов и привлечения. Выберите действие, назначьте ответственного и срок проверки. Рядом с итогом укажите допустимую стоимость покупателя и готовность данных, а периодичность отчета подберите под длину сделки и накопление результатов.
Заказы в работе означают предварительный результат, неизвестные источники — пробел в учете, а не отсутствие результата канала.
Увеличение расходов проверяйте там, где экономика подтверждена и бизнес способен выполнить дополнительные заказы. Если прибыльность нельзя оценить, сначала устраните конкретную неопределенность. Пропавшие обращения проверяйте оперативно, финансовый итог — когда появятся данные по выбранной группе заказов.
В «Клиентах из сети» мы связываем работу с Директом с доработкой страницы, где посетитель решает обратиться: проверяем понятность условий и путь до связи с компанией. Результат сверяем с подходящими бизнесу запросами.
Такой удаленный отдел маркетинга помогает работать с несколькими участками привлечения вместе.
Получите бесплатную стратегическую сессию с расчетом количества клиентов, стоимости привлечения и срока окупаемости рекламы. Прогноз зависит от исходных данных и допущений: он помогает спланировать проверку, но не гарантирует результат.
Частые вопросы
Можно ли проверять рекламу, если подрядчик присылает только презентацию?
Запросите доступ к исходным отчетам и описание настроек: периода, целей и состава расходов. Презентация помогает обсудить выводы, но для проверки нужна возможность проследить происхождение чисел.
Как вести учет, если у компании несколько направлений бизнеса?
Разделите обращения, заказы и затраты по направлениям, а общие расходы распределяйте по согласованному правилу. Иначе доходное направление может скрыть потери другого.
Нужно ли передавать подрядчику всю клиентскую базу?
Для первичной сверки подготовьте необходимые поля и используйте внутренние идентификаторы вместо имен там, где это возможно. Объем доступа согласуйте с задачей и ответственным за работу с данными.
Что делать, если исторические отчеты не сохранились?
Восстановите доступные расходы и продажи, обозначив неполноту связей между ними. Для следующего периода закрепите правила учета: прошлые пробелы нельзя надежно заполнить предположениями.